13
Вт, Окт
23 Нови статии

От 80-те години на ХХ век, но най-вече през последните няколко години, понятието „миграционен натиск“ доби изключително разпространение в медиите както в България, така и в чужбина. Провежданите на държавно ниво политики по отношение на миграционния натиск залягат в основата на все повече международни и правителствени документи. На европейско ниво, сред тях се открояват Резолюцията на Европейския парламент от 5 април 2011 относно миграционни потоци, свързани с нестабилността: обхват и роля на външната политика на ЕС (Официален вестник на ЕС, 2.10.2012); Съобщение относно миграцията от 4.05.2011 на Европейската комисия до Европейския парламент, до Съвета на ЕС, до Икономическия и социален комитет и до Комитета на регионите; Бележка на Съвета на ЕС "Отговор на ЕС на нарастващия миграционен натиск" (9 декември 2011); Трети годишен доклад на Комисията на ЕС до Европейския парламент и Съвета на ЕС за имиграцията и предоставянето на убежище (2011); Бележка на Съвета на ЕС за Действие на ЕС относно миграционния натиск – Стратегически отговор (23 април 2012); Регламент (ЕС) № 604/2013 на Европейския парламент и на Съвета (Официален вестник на Европейския съюз, 29.6.2013), Съобщение на Европейската комисия до Европейския парламент и Съвета от 4.12.2013 за дейността на Работната група по въпросите на Средиземноморието и др. Поради засиления миграционен натиск към ЕС от юг и югоизток, през 2011 бяха направени изменения в мандата на Европейската агенция за външни граници (Фронтекс), така че да може да посрещне новите предизвикателства и да изпълни очакванията на Комисията и Съвета на ЕС и Европейския парламент.

Наблюдаваният миграционен натиск върху България и тенденциите за усилването му са в основата на разработването на Националната стратегия в областта на миграцията, убежището и интеграцията (2011-2020), Националната стратегия за интеграцията на лицата, получили международна закрила в Република България (2014-2020) и Стратегията за интегрирано гранично управление на Република България (2014-2017). По същите причини, през 2013 е изработен и приет от МС план за овладяване на кризисната ситуация, възникнала вследствие на засиления миграционен натиск към територията на България. През 2014 МВР подготвя доклад за предприетите действия от органите на държавната власт по управление на кризата, породена от засиления миграционен натиск. Въпреки многократната употреба на понятието „миграционен натиск“ в посочените документи, във всички тях няма дори опит за дефиниране и поставяне в теоретични рамки на това миграционно явление.

Понятието "миграционен натиск"

Актуалността на проблематиката около миграционния натиск привлича вниманието на все повече изследователи като Bruni & Venturini (1991, 1995), Bohning, Schaeffer & Straubhaar (1991), Bauer & Zimmermann (1999), Zaiceva (2006), Avato (2009), Bordonado Bermejo (2010) и др. Въпреки нарастващият брой на научните публикации, посветени на миграционния натиск обаче, прави впечатление липсата на дефиниция. Това изоставане в науките, свързани с миграцията, намира отражение и при изработването на редица миграционни справочници. Така например, в многоезичния речник, издаден от Информационната мрежа за населението при Отдела за население към Секретариата на ООН (POPIN Thesaurus. Population Multilingual Thesaurus. Population Information Network, New York, 1993, p. 266), миграционният натиск не е сред включените термини. В Речника по миграция на Международната организация по миграция (Glossary on Migration, International Organization on Migration, Geneva, 2011, p. 118) и в двуезичния Справочник за термини в областта на миграцията (Справочник по терминологии в области миграции. Handbook on Migration Terminology, Международная организация по миграции, Москва, 2011, с. 164) също отсъства терминът "миграционен натиск".

Поради липсата на дефиниция за миграционния натиск, се създават възможности за субективен подход при анализа и оценката му, а като последица от това събираните и обработвани данни и предлаганите различни практически решения в отделните държави са трудно съпоставими. Всичко това налага да се направи задълбочен анализ на явлението миграционен натиск, да се даде негова дефиниция и се разработи теоретичен модел за изучаването му.

Както е известно, появата на какъвто и да било натиск винаги е следствие от наличието на определени препятствия. Ако тези препятствия липсват, т.е. ако е налице свободно движение, няма да се наблюдава и натиск. От тази гледна точка анализът на миграционния натиск трябва да бъде насочен към различните препятствия по пътя на миграционния поток.

Измежду изследователите на миграционния натиск, единствено Bruni & Venturini и Bohning, Schaeffer & Straubhaar правят опит през 1991 да изградят теоретичен модел за изучаването му. И петимата констатират, че понятието "миграционен натиск" все по-често се използва в публикациите, посветени на международните миграции и най-вече в тези, ориентирани към разработването и провеждането на миграционна политика. Основен опорен пункт в тези разработки е, че с рязкото увеличаване броя на потенциалните емигранти в държавите на произход, се налага ревизия на политиките за имигриране. Това е свързано с противоположните демографски тенденции в развитите и развиващите се страни, които обаче не водят до равновесие, а тъкмо обратното, тъй като акцентът вече е поставен върху нуждата от работа и капацитета на икономиката да я създаде. Въз основа на това могат да се предвидят бъдещи проблеми със заетостта и да се изработят политики, които да намерят решение или да ограничат последиците от текущия демографски растеж в някои държави (в повечето случаи страни на произход) и влошаването на демографските показатели в други (обикновено в приемащите държави).

През 80-те и 90-те години на ХХ век, когато се правят опити за разработване на модел за изследване на миграционния натиск и неговото дефиниране, се изхожда от разбирането, че явлението води до предлагане на излишъка от работна сила в страните на произход поради наличието на отрицателната разлика в доходите на глава от населението с приемащите държави. Още тогава обаче се отчита, че ефектът от подобно въздействие е на макрониво, поради което изследванията се насочват на микрониво, търсейки отговор, защо при определени обстоятелства даден индивид емигрира, а при други не. В тази връзка анализите се концентрират върху потенциалната миграция, която се определя като излишък от работна сила спрямо предлаганите работни места или по-точно като излишък от работна сила, възникнал в резултат от невъзможността на съответната икономика да предложи адекватна работа. Така, ако е налице определена склонност към емигриране, миграционният потенциал се превръща в миграционен поток. Миграционният поток е функция на икономически и неикономически променливи като различия в заплащането, вероятност за намиране на работа, големината на определени групи в страните на произход, към които принадлежат мигрантите (семейни, родови, съсловни и др. структури), икономическите връзки между изпращащите и приемащите страни, културните и религиозни предпочитания на мигрантите и др.

В своята методология, разработена през 1991 и доразвита на базата на нови данни през 1995, Bruni & Venturini разглеждат миграционния натиск като „натиск към мигриране“. Така акцентът върху миграционния анализ се поставя върху миграционния процес в страните на произход. Авторите стигат до извода, че миграционният натиск се упражнява от миграционния поток, който от държавата на произход (изпращащата страна) към определена приемаща страна или регион е равен на миграционния потенциал на изпращащата страна, умножен по коефициента за склонност към емигриране от изпращащата страна.

Склонността към емигриране представлява отношението на актуалната емиграция от страната към миграционния потенциал. Склонността към емигриране показва размера на излишъка от предлагане на труд, надвишаващ местното търсене на работна ръка, който може да се поеме от други държави.

С цел по-задълбочено изучаване на миграционния натиск, Bruni & Venturini разработват два теоретико-приложни модела. Първият е моделът на поколенческата подмяна на пазара на труда. При него заетостта и работната сила се разглеждат от демографска гледна точка като две, макар и близки по своята същност, структури на населението в трудоспособна възраст, съставени съответно от подгрупата на работещото население в трудоспособна възраст и подгрупата на населението в трудоспособна възраст, което или работи, или търси работа. За всеки конкретен интервал от време в групите на двете популации се регистрират влизащите и излизащите лица.

Този модел касае проблема за смяната на поколенията и по своята същност се опитва да оцени вероятността за намиране на работа от младите хора, които вече са завършили обучителната фаза на живота си. Така акцентът е поставен върху изследването на тези, които за първи път попадат в групата на трудовата заетост и произтичащата от това нужда от създаване на допълнителен брой работни места.

При прилагането на този подход към работната сила, която току-що е потърсила трудова заетост, предлагането на работна сила може да бъде идентифицирано по време на подмяната на поколенията с влизащите за първи път в групата на работната сила. Bruni & Venturini твърдят, че ако се вземат предвид институционалните и процедурни правила, съществуващи във всяка страна, основните определящи фактори на тази променлива са демографията и, по-специално, влизанията в групата на населението в трудоспособна възраст и вероятността за намиране на работа от хората, навлизащи в такава възраст. В така предложения модел е по-удобно тази променлива да се измерва чрез нивото на търсене, проявило се при въпросната поколенческа подмяна.

Предвид естеството на търсенето при подмяната на поколенията и на навлизанията в групата на населението в трудоспособна възраст при затворен пазар на труда, необходимо условие за проявата на равновесие при смяната на поколенията е създаването на допълнителни работни места, равняващи се на разликата между навлизанията за първи път в групата на населението в трудоспособна възраст и окончателните напускания на тази група.

Bruni & Venturini разработват и т.нар. поточен модел на миграционния потенциал. При него, за всеки даден интервал от време, миграционният потенциал се равнява на разликата между потенциалните влизания под формата на поток в групата на населението в трудоспособна възраст, в т.ч. и броят на лицата, които биха желали да се включат в групата, предлагаща труд за първи път и тези, които са успели да си осигурят заетост за първи път. Тоест, миграционният потенциал съвпада с потенциалния излишък от предлагана работна сила през определен период от време при затворена икономика и така се оформя миграционният поток.

Миграционният потенциал

Концепцията за миграциoнния потенциал е от голямо значение, ако стойностите му достигат значителни нива за дадена страна или област. От ключово значение в този контекст не са временните различия между търсенето и предлагането на труд, а структурните различия, произтичащи от демографските процеси в отделни групи от населението.

На базата на разработените теоретични модели за изучаване на миграционния натиск, Bruni & Venturini правят практически анализ на миграционните процеси в Средиземноморския басейн, като съсредоточават вниманието си върху Турция, Тунис и Мароко, чието население представлява 50% от това на развиващите се държави в региона. Независимо от констатацията, че липсват някои демографски данни, основателно е направен изводът, че през изминалите 50 години в тези държави се наблюдава безпрецедентен прираст на населението. Това е основният демографски разграничителен белег на двата бряга на Средиземно море, съответстващ най-общо на демографските различия Север – Юг. Средногодишният темп на нарастване на общото население в държавите по южния бряг на Средиземно море е 2.6%, за периода 1950-1980, и около 2.3%, за периода до 1990. За държавите по северния бряг на Средиземно море тези показатели са, съответно, 0.8 % и 0.4 %. На практика, за периода 1950-1980 на всеки нов жител по северния бряг се падат 3.25 жители по южния бряг, а през 90-те години на ХХ век това съотношение е 1 към 5.75 души.

Демографският растеж на страните по южния бряг се дължи на формирането в първата фаза от живота на все по-големи кохорти, които с времето, постепенно ще определят населението в другите фази. Между 50-те и 90-те години на ХХ век, населението в ученическа възраст се удвоява, като годишният поток нараства от 2.4 млн. на 5.4 млн. Тези данни много ясно показват с какви проблеми се е сблъскала образователната система в държавите по южното средиземноморско крайбрежие, както и увеличаването на броя на младите хора, навлизащи в работната фаза на живота си. Между 1950 и 1990 "влизанията" в групата на населението в трудоспособна възраст са се увеличили със 138 % от средната (от 1.5 млн. на 3.8 млн.), като се очаква да достигнат средна стойност от 4.6 млн. в началото на XXI век.

До 1970, в държавите по северното крайбрежие на Средиземно море годишните навлизания в групата на населението в ученическа възраст остават малко под 3 млн., след което започват да намаляват и понастоящем са по-малко, отколкото са регистрирани в началото на 50-те години на ХХ век. По-важното обаче е, че понастоящем общият брой нови навлизания в образователната система на държавите по северното крайбрежие е едва половината от общия брой нови навлизания в аналогичната система в държавите по южното крайбрежие.

Ситуацията с пазара на труда по южното крайбрежие на Средиземно море се влошава и от много ниското ниво на напускане на групата на населението в трудоспособна възраст, която през 90-те години на ХХ век е 0.28, докато съответната стойност за държавите от северния бряг е 0.94.

Теоретичните модели на Bruni & Venturini за изследване на миграционния натиск касаят главно икономическите процеси в държавите на произход, т.е. емиграционния натиск, и затова се изследват в една плоскост с тенденцията за емигриране. Слабост на теоретичната рамка на Bruni & Venturini е, че статистиката в държавите на произход не разполага с точна информация за икономическите процеси сред населението в такива важни сектори като селското стопанство, където организацията на труда е на семейни или родови начала. Освен това практиката от 90-те години на ХХ век и началото на XXI век показва, че увеличаването на миграционните потоци от Северна Африка и Близкия Изток се дължи на политическите процеси в държавите в региона, в т.ч. и на очертаващите се като трайни политически и военни конфликти. Друга слабост е, че авторите не формулират дефиниция на миграционния натиск.

От гледна точка на миграционния натиск, демографските процеси в изпращащите и приемащите държави не бива да се абсолютизират. Емиграционен натиск може да се появи и в държави с нулев или отрицателен прираст. В този случай той е свързан със закриването на работни места, което може да се наблюдава при преструктуриране на икономиката или икономическа криза. Такъв е случаят с миграционния натиск от Източна към Западна Европа в края на ХХ век (Bauer, Zimmermann & Klaus. Assessment of Possible Migration Pressure…).

Независимо от споменатите слабости, редица изследователи приемат тази теоретична рамка за изследване на миграционния натиск. Според Bordonado Bermejo например, миграционният натиск е равен на миграционния потенциал и тя го определя като ситуация, когато икономиката на дадена страна не може да поеме определен брой население, което води до възникване на миграционни потоци към региони, способни да приемат това население, на принципа на скачените съдове.

С цел по-дълбокото проучване на връзката между изпращащите и приемащите държави, Bohning, Schaeffer & Straubhaar доразвиват теоретичната рамка за миграционния натиск на Bruni & Venturini. Те посочват, че при миграционния натиск има два ясно разграничими процеса: емиграционен натиск (миграционните процеси в страните на произход) и имиграционен натиск (миграционните процеси в приемащите държави). Авторите смятат, че миграционният натиск не бива да се бърка със склонността към миграция (миграционният потенциал), което е обективна оценка на вероятността, че дадено лице, взето случайно от група с определени характеристики, ще мигрира. Разбира се, двете понятия са свързани, защото ако склонността към миграция е нулева, няма да има и миграционен натиск.

Емиграционният натиск в дадена страна се изразява в търсенето на възможности от представители на нейното население да емигрират в друга държава за продължителен период от време. Тук трябва да се има предвид, че употребеното от Bohning, Schaeffer & Straubhaar понятие „брой лица, изявили желание да напуснат страната“ до голяма степен съвпада с понятието миграционен потенциал. Лицата, изявили желание да напуснат страната, всъщност са част от миграционния потенциал, които вече са преминали първата фаза на събиране на информация и на практика са предприели действия за напускане на страната, като се намират във фазите на решение, подготовка или организация на самата емиграция. Емиграционният натиск, отнесен към общото население на страната, дава относителния емиграционен натиск.

Имиграционният натиск за дадена страна изразява търсенето на възможности за навлизане в нея на онази част от емигрантите от страната на произход, които желаят да се установят в приемащата страна за продължителен период от време. Относителният имиграционен натиск за приемащата държава представлява отношението на имиграционния натиск върху нея към общия брой население.

Общият (нетен) миграционен натиск пък представлява разликата между нейния емиграционен и имиграционен натиск, т.е. общият миграционен натиск се разглежда като баланс на миграционния натиск, по аналогия с миграционния баланс. Относителният общ (нетен) миграционен натиск за приемащата страна представлява отношението между общия (нетен) миграционен натиск върху нея и общия брой на населението и.

Излишъкът от миграционния натиск пък представлява разликата между миграционния натиск върху страната и реалното търсене на имигранти в нея. Според Straubhaar, именно това е популярното разбиране за миграционен натиск, интерпретиран като разлика между миграционния потенциал в страните на произход и реалното търсене на имигрантски труд в приемащите страни.

Следва да се има предвид, че независимо от предложените модели за математическо определяне на миграционния натиск, самото понятие „натиск“ предполага известна доза субективно възприятие, още повече, че не всички имигранти могат да бъдат поставяни под общ знаменател. Възприемането на явлението "миграционен натиск" до голяма степен е обвързано с търсенето на имигранти на пазара на труда. При развиващите се икономики някои категории имигранти могат не само да са добре дошли, но и да се провежда целенасочена политика за привличане на определен тип чуждестранни работници. Освен това, почти всички държави гледат с добро око на обратната миграция на свои граждани и по този показател те се различават от останалите категории имигранти.

Съществен принос на теоретичната разработка на Bohning, Schaeffer & Straubhaar е опитът им да дефинират понятието "миграционен натиск". Те обаче правят уговорката, че предлаганите от тях няколко дефиниции изхождат главно от разбирането за емиграционния натиск, който пък се основава на теорията за предлагане на труд от излезли по своя собствена воля участници на пазара. Тези случаи не разглеждат насилственото отстраняване на дадено население от държавната му територия. В същото време, този тип мигранти, например бежанците, също участват при формирането на миграционния натиск и това трябва да се отчете. Рационалното в този подход е, че независимо от различните причини за емиграционния натиск в изпращащите държави, ефектите от имиграционния натиск за приемащите държави са едни и същи. Това е предпоставка при бъдещите теоретични разработки върху миграционния натиск (особено, когато анализите се правят от гледна точка на приемащата държава) акцентът все повече да се поставя върху имиграционния натиск.

Проблемите при дефинирането на миграционния натиск

Затрудненията при изработването на дефиниция произтичат и от факта, че пазарите на труда с възможности за реализиране на мигрантите са взаимосвързани и, че промените в една страна могат да засегнат и други. Търсенето на възможности за реализиране на мигрантите зависи от цената (разходите за осъществяване) на миграцията, характеристиките на приемащата страна и очакваното от мигрантите икономическо, правно и социално положение там, в сравнение с онова в страната на произход. Ако една държава се затваря за нови имигранти или по други причини променя правилата си за тяхното приемане, други потенциални приемащи страни ще почувстват този ефект под формата на по-голям брой имигранти или на имигрантска кохорта с характеристики, различни от тези на по-ранните имигрантски кохорти. Това обяснява относителната хомогенност на провежданите политики за имиграционен контрол в страни, намиращи се при еднакви условия и преследващи еднакви цели. Този факт обяснява също, защо в повечето случаи промените в имиграционния контрол в една страна бързо биват последвани от подобни промени в други сходни с нея приемащи държави.

Независимо че в посочените теоретични разработки за миграционния натиск се отчита ролята на насилствените миграции, акцентът като цяло е поставен върху икономическите фактори. С увеличаването на миграционните потоци, породени от политическите и военни конфликти в Близкия и Средния Изток и Северна Африка в края на ХХ и началото на XXI век обаче, вниманието на изследователите все повече се насочва към бежанските потоци, като анализите започват да придобиват и практическа насоченост.

С цел дефинирането на явлението миграционен натиск, предлагам схема (фиг. 1), валидна за всички типове мигранти, която нагледно показва мястото на миграционния натиск в цялостния миграционен процес.
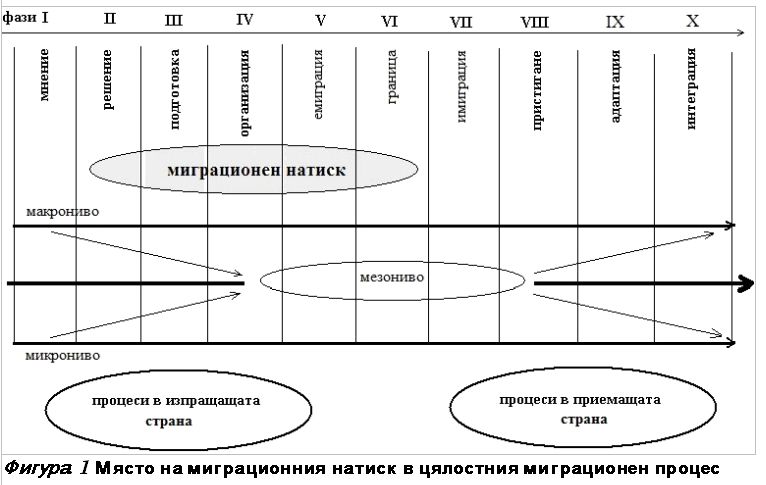
Фигура. 1 Място на миграционния натиск в цялостния миграционен процес

Фигура. 1 Място на миграционния натиск в цялостния миграционен процес

Схемата предполага проследяването и проучването на всички фази в миграционния процес - от оформянето на мнение и взимането на решение за мигриране, до осъществяването на самата миграция и последвалите я крайни фази като адаптация и интеграция. Тези отделни фази се проследяват както на микрониво (отделният индивид или отделното семейство, като мигрираща единица) и макрониво (общество или общности от мигранти), така и в междинното мезониво (преходно ниво, възникващо в резултат от прегрупирането на отделните индивиди). На схемата е показано мястото на явлението миграционен натиск и това конкретизиране позволява проследяването му във всички фази от възникването му до проявлението на самия натиск, изразяващо се в търсенето на възможности за преминаване на държавната граница.

Тук следва да се има предвид, че част от принадлежащите към миграционния поток, който формира миграционния натиск, все пак успяват по различни канали да преминат държавната граница, като нелегални имигранти. Така въздействието на миграционния натиск се разширява и върху територията на приемащата страна. В този случай може да приемем и едно по-широко разбиране за миграционния натиск, като натиск върху социалната система във връзка с приемането, интеграцията и социализацията или връщането на този тип имигранти.

Точната дефиниция на миграционния натиск и нейното практическо приложение е основна предпоставка за събирането на достоверни данни, обективното им изучаване и получаването на резултати, които биха подпомогнали овладяването на миграционния натиск като елемент от управлението на миграционния процес.

На базата на разгледаните по-горе теоретични методи и натрупания практически опит, предлагам следната работна дефиниция за миграционния натиск: Миграционният натиск е явление, което изразява въздействието, упражнявано върху държавната граница от миграционните потоци чрез търсенето на възможност за нейното преминаване. Той показва степента на развитие на миграционния процес и неговия потенциал, ако не бъде овладян. Мигрантите, формиращи миграционния натиск, са част от миграционния потенциал на страните на произход, на който не е позволено да се реализира вследствие на ограниченията, въведени поради затруднения или невъзможност на икономическата и социална система на приемащата държава да приеме, интегрира и социализира по-голям брой имигранти.

На базата на тази дефиниция, може да се направи анализ на миграционния натиск върху България като получените резултати ще бъдат съпоставими с други държави от ЕС, за които са правени подобни изследвания.

Миграционният натиск върху България

С цел охрана на външните граници на ЕС, през 2004 се създава Европейската агенция за управление на оперативното сътрудничество по външните граници на държавите членки на ЕС (Фронтекс), чийто член е и България след влизането си в ЕС. През 2011, поради наблюдаваният засилен миграционен натиск по южните граници на ЕС, вследствие на "Арабската пролет" и влошаващата се ситуация по външната граница на Гърция, са направени промени в мандата на Агенцията, така че тя да може да посрещне новите предизвикателства и да изпълни очакванията на Европейската Комисия, Съвета на ЕС и Европейския парламент (Европейска комисия, Съобщение…, 23.10.2012).

За да може успешно да планира дейността си, отделът за анализ на риска при Фронтекс започва да анализира процеса и изградените модели на нелегалната имиграция в ЕС. На целенасочен мониторинг са подложени глобалната и регионална сигурност и по-специално политическите, икономическите, социалните, технологичните, правните и климатичните фактори, които могат да повлияят върху нея, т.е. разглежда се средата за сигурност по отношение на незаконната миграция. Всяка година агенцията разработва годишни и тримесечни доклади с анализ на риска, на базата на специално разработена за целта методология.

Тази методология се основава на статистически анализ на тримесечни вариации на данни за осем FRAN-индикатора (FRAN - Frontex Risk Analysis Network - мрежа на Фронтекс за анализ на риска), характеризиращи нелегалната миграция, и един индикатор, имащ отношение към анализа на бежанските потоци (Frontex, FRAN Quarterly · Q3 2014). Всеки месец между страните членки на FRAN се обменят данни за следните индикатори, отразени в таблица 1:


Таблица 1. FRAN индикатори на Европейската агенция за управление на оперативното сътрудничество по външните граници на държавите членки на Европейския съюз Фронтекс


FRAN-индикатор

Описание

1А

Брой регистрирани случаи на незаконно преминаване на граница извън ГКПП

1B

Брой регистрирани случаи на незаконно преминаване на границата през ГКПП

2

Брой разкрити организатори на канали за незаконно преминаване на границата

3

Брой разкрити случаи на нелегален престой в страната

4

Брой откази за допускане на влизане в страната

5

Брой подадени молби за убежище

6

Брой разкрити документни измами във връзка с анализа на риска, в т.ч. неистински или чужди документи за самоличност

7А

Брой на решенията за връщане на незаконно пребиваващи граждани на трети страни

7В

Брой реализирани връщания на незаконно пребиваващи граждани на трети страни


Индикаторите от 1 до 6 са тясно свързани с миграционния натиск като показват какви са последиците от него, вследствие на затрудненията при овладяването му. Така вариациите на FRAN-индикаторите от 1 до 6 могат да послужат и като анализ за оценка на ефективността на вече предприети действия за овладяването на миграционния натиск. Чрез събирането на данни за отделните индикатори могат практически да се отчитат и ефектите от оформилите се миграционни мрежи. Само по този начин може да се отговори на въпроса, защо при приблизително еднакви условия в дадена група потенциално приемащи страни, миграционният процес не протича във всички тях по един и същи начин. Подобен анализ не може да бъде направен чрез демографските и икономически методи за изследване на миграционния натиск.

Събраната от Фронтекс информация се обобщава в различни групировки, в т.ч. и по основни миграционни пътища към ЕС, отразени на фиг. 2.
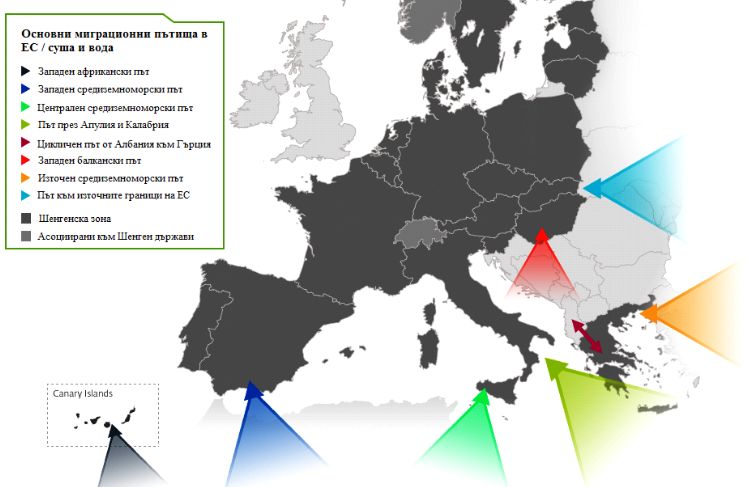
Фигура 2. Основни миграционни пътища към ЕС. Източник: Фронтекс

Фигура 2. Основни миграционни пътища към ЕС. Източник: Фронтекс

От картата е видно, че България и Гърция са входната врата към ЕС на Източносредиземноморския миграционен път. По него се придвижват основно мигранти от Близкия Изток, но и хора от Средния и Далечния Изток и Северна Африка. Съгласно данните на Фронтекс, през 2014 по него са разкрити, при придвижването им към ЕС, общо 50 834 нелегални мигранти, като този тип миграционен поток бележи ръст със 105%, спрямо 2013 (Frontex. Annual Risk Analysis 2015, p. 68).

Близо до територията на България минава и Черноморският миграционен път. Той е по-нов и по него през 2014 са разкрити едва 433 нелегални мигранти. В същото време обаче, ръстът на миграционния поток по него е със 193%, което показва, че миграционният натиск по Черноморския миграционен път има потенциал за развитие и трябва да се положат допълнителни усилия за овладяването му.

По-подробни данни за разкритите извън ГКПП нелегални имигранти по Източносредиземноморския и Черноморския миграционен път и общо за ЕС, по години, са показани в таблица 2.


Таблица 2 Разкрити извън ГКПП нелегални имигранти по Източносредиземноморския и Черноморския миграционен път и общо за ЕС през 2009-2014, по данни на Фронтекс

Миграционен път

Година

Общо

% промяна за 2014 спрямо  2013


2009

2010

2011

2012

2013

2014


Източносредиземноморски

39 975

55 688

57 025

37 224

24 799

50 834

265 545

105


38.2 %

53.5 %

40.4 %

51.4 %

23.1 %

17.9 %

32.7 %


море

28 848

6 175

1 467

4 370

11 831

44 057

96 748

272

Сирия

184

139

76

906

5 361

27 025

33691

404

Афганистан

11 758

1 373

310

1 593

4 080

11 582

30 696

184

Сомалия

5 675

416

42

56

526

1 621

8 336

208

суша

11 127

49 513

55 558

32 854

12 968

6 777

168 797

-48

Сирия

354

495

1 216

6 216

7 366

4 648

20295

-37

Афганистан

639

21 389

19 308

7 973

2 049

893

52251

-56

Ирак

2 674

2 704

1 054

987

372

483

8 274

30

Черноморски

1

0

0

1

148

433

583

193


-

-

-

-

0.14 %

0.15 %

0.07 %


Афганистан

0

0

0

0

62

261

323

321

Ирак

0

0

0

0

0

90

90

-

Иран

0

0

0

1

0

45

46

-

Всички миграционни пътища към ЕС

104 599

104 060

141 051

72 437

107 365

283 532

813 044

164


Общо за периода 2009-2014 по Източносредиземноморския миграционен път са били регистрирани 265545 преминали нелегално границата имигранти, като това са 32.7% от цялата категория имигранти за ЕС. Данните говорят за висока натовареност на Източносредиземноморския миграционен път, което го превръща в един от основните за ЕС. Вижда се, че през 2014 броят на разкритите нелегални имигранти по море е нараснал с 217%, в сравнение с 2013. Преобладаващите случаи на нелегална имиграция по море определят сравнително малкия брой нелегални мигранти по суша. През 2013, по границите на България и Гърция с Турция са регистрирани 12 262 нелегални имигранти, а през 2014 5 938 души. Независимо от непрекъснатото усъвършенстване на системата за граничен контрол, не всички нелегални имигранти биват разкривани на външната граница. След навлизането им на територията на Гърция и България, част от тях, през Македония и Сърбия (т.е. използвайки миграционния път през Западните Балкани), се насочват към Централна и Западна Европа. Така например през 2014 са регистрирани 39 нелегални имигранти, при преминаването им от България в Македония, и 820, при преминаването им от България в Сърбия. Линията България – Сърбия – Унгария вече се е превърнала във вторичен миграционен път (Frontex. Western Balkans Annual Risk Analysis 2015).

Основните страни на произход на мигрантите по Източносредиземноморския миграционен път са Сирия, Афганистан, Ирак, Сомалия и Иран. Общо за периода 2009-2014 по този миграционен път са преминали 46.8% от всички регистрирани в ЕС нелегални мигранти от Сирия, 84.2% от същата категория мигранти от Афганистан и 98.9% от всички регистрирани в ЕС нелегални мигранти от Ирак. Тенденцията дава отражение и върху облика на нелегалните мигранти, регистрирани в България.

Последиците от неовладяването на миграционния натиск

За да се установят последиците от неовладяването на миграционния натиск върху България, трябва да се проследи каква част от нелегалните имигранти по Източносредиземноморския миграционен път са разкрити на българска територия. Отговор на този въпрос ни дава фигура 3.
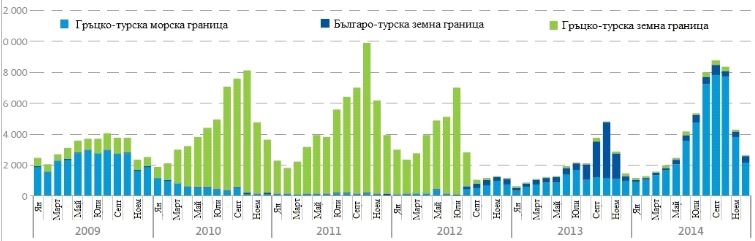
Фигура 3. Разкрити нелегални имигранти по границата на България и Гърция с Турция през периода 2009 – 2014, по данни на Фронтекс

Фигура 3. Разкрити нелегални имигранти по границата на България и Гърция с Турция през периода 2009 – 2014, по данни на Фронтекс

От данните е видно, че през периода 2009 – средата на 2012 броят на регистрираните нелегални имигранти на българо-турската граница е относително малък. След юни 2012 се наблюдава увеличаване на броя на разкритите и до края на година тази категория достига 2100 души. Върхът на нелегалната имиграция е през октомври 2013 – 3600 души, а общо за 2013 са задържани 11 200 нелегални имигранти. През 2014 на българо-турската граница са регистрирани 3900 нелегални имигранти. Това означава, че през периода 2012-2014 в България са разкрити 3.7% от всички регистрирани нелегални имигранти по Източносредиземноморския миграционен път. Тъй като прилаганите практики за разкриване на нелегалните имигранти в държавите, членки на Фронтекс са едни и същи, може да се допусне, че през същия период 3.7% от мигрантите по Източносредиземноморския миграционен път минават през България.

На фиг. 4 е показано разпределението, по основни държави на произход, на нелегалните имигранти, разкрити през 2014 на българо-турската граница.
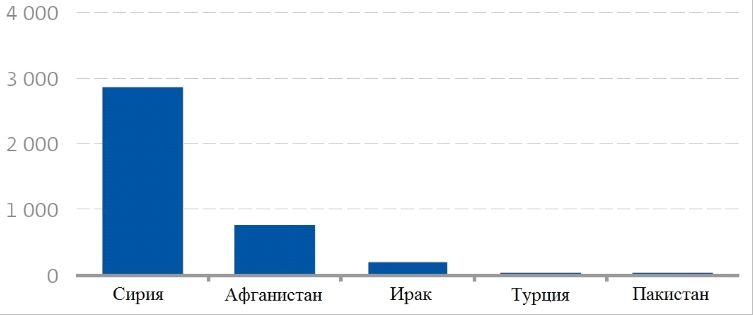
Фигура 4. Разпределение по основни държави на произход на нелегалните имигранти, разкрити през 2014 на българо-турската граница, по данни на Фронтекс.

Фигура 4. Разпределение по основни държави на произход на нелегалните имигранти, разкрити през 2014 на българо-турската граница, по данни на Фронтекс.


Статистиката за незаконното преминаване на българо-турската граница е важна, защото през нея преминават 99% от нелегалните мигранти в България. От всичките 3820 нелегални имигранти, разкрити през 2014 на българо-турската граница, най-много са гражданите на Сирия – 74.3 %, следвани от гражданите на Афганистан - 19,1 %, на Ирак – 5 %, Пакистан – 0.9 % и Турция 0.7%. Трябва да се има предвид, че са налице известни затруднения при определяне на самоличността и точното гражданство на част от нелегалните имигранти. Практика при изградените канали за нелегална имиграция е да се унищожават националните документи за самоличност и при задържането им мигрантите да подават заявления като лица, търсещи убежище от кризисни райони.

След навлизането им на територията на България, пред нелегалните имигранти има три основни възможности: да се опитат да продължат по Западнобалканския миграционен път към Централна и Западна Европа, да поискат убежище от българските власти или при разкриването им да бъдат задържани и на базата на подписаните реадмисионни спогодби да бъдат върнати.

От гледна точка на реалния демографски ефект от миграционния натиск, значение има групата на лицата, поискали убежище в България. Данните за тази група са отразени в таблица 3.


Таблица 3. Информация за лицата, потърсили закрила, и взетите решения за периода 1993-2014, по данни на Държавна агенция за бежанците


Година

Брой лица

Предоставен

Предоставен

Отказ

Прекратено

Общ брой


потърсили

статут

хуманитарен


производство

решения


закрила

на бежанец

Статут


1993

276

0

0

0

0

0

1994

561

0

0

0

0

0

1995

451

73

14

6

28

121

1996

283

144

13

28

132

317

1997

429

145

2

28

88

263

1998

834

87

7

104

235

433

1999

1349

180

380

198

760

1518

2000

1755

267

421

509

996

2193

2001

2428

385

1185

633

657

2860

2002

2888

75

646

781

1762

3264

2003

1549

19

411

1036

528

1994

2004

1127

17

257

335

366

975

2005

822

8

78

386

478

950

2006

639

12

83

215

284

594

2007

975

13

322

245

191

771

2008

746

27

267

381

70

745

2009

853

39

228

380

91

738

2010

1025

20

118

386

202

726

2011

890

10

182

366

213

771

2012

1387

18

159

445

174

796

2013

7144

183

2279

354

824

3640

2014

11081

5162

1838

500

2853

10353

Общо

39492

6884

8890

7316

10932

34022


От 39492 души, поискали закрила в България през периода 1993-2014, са удовлетворени молбите на 15774 души или на 39.9% от всички кандидати като при предоставянето на бежански и хуманитарен статут се снемат биометрични данни. Впоследствие някои лица от тази категория унищожават издадените в България документи и правят опити да се установят в други страни членки на ЕС, където условията на живот са по-добри. По силата на Дъблинския регламент обаче, получилите закрила трябва да пребивават в страната, която им е предоставила статута. В началото на 2015 МВР бе информирано от Германия, Австрия и Унгария, че трите държави възнамеряват да върнат в България 7500 бежанци, регистрирани или получили статут у нас, след което емигрират на запад. В същото време, след изтичането на изисквания от закона срок, до края на 2014 българско гражданство са получили 232 лица със статут на бежанци и 46 с хуманитарен статут.

Разпределението по държави на произход на подалите заявление за закрила следва основната структура на миграционния поток, преминаващ през България. За периода 1 януари 1993 – 30 април 2015 на първо място са лицата от Сирия – общо 15 582 души, следвани от лицата, родени в Афганистан – 11 335 и тези от Ирак – 7 570 души. Установилите се в България имигранти и бежанци от въпросните държави успяват да предадат натрупания от тях миграционен опит на свои роднини и познати, с което се улеснява функционирането на миграционните мрежи и така бъдещите мигранти получават информация, как да достигнат до границата с България и как да я преминат. В рамките на миграционните мрежи възниква и имигрантска икономика, която също следва да стане обект на анализи.

Някои прогнози

Очертаната концептуална рамка за анализ на миграционния натиск и натрупания практически опит позволяват да се направят и 10-годишни (сравнително краткосрочни) прогнози за този натиск върху България. Демографският и икономически анализ следва да бъде направен върху трите основни държави на произход за имигрантите в България: Сирия, Афганистан и Ирак.

За периода 2009-2014 в ЕС са регистрирани 115 355 нелегални имигранти от Сирия или средногодишно 19 226 души. През 2013 броят на разкритите нелегални имигранти от Сирия в ЕС е 25 401, а през 2014 достига 79 049 души. С цялата условност около неяснотата за точния брой на населението в Сирия поради политическата криза и въоръжения конфликт, според прогнозите на ООН за възрастовата структура на сирийското население може да се предвиди, че през следващите 10 години в групата на трудоспособното население на Сирия ще се включат нови 4.66 млн. души, които в момента са в ученическа възраст (United Nations. World Population Prospects…, 2013). За същия период групата на трудоспособното население ще бъде напусната окончателно от 1 млн. души. Оформя се разлика от 3.66 млн. души, участващи на пазара на блага. В традиционната икономика в Сирия ролята на жените е слабо застъпена, поради което вероятно около половината от новопостъпилите в групата на населението в трудоспособна възраст ще търсят реализация на пазара на труда, т.е. ако 1.8 млн. сирийци не намерят своята трудова реализация, ще бъдат принудени да напуснат страната. С оглед на дълбочината на гражданския конфликт в Сирия, световната икономическа криза и глобалната тенденция към засушаване, не може да се направи благоприятна прогноза за икономическото развитие на страната. Следователно, през следващите 10 години може да се допусне годишен емиграционен натиск в Сирия от около 180-200 хил. души. В този емиграционен натиск участват и жените, които придружават своите съпрузи. Част от тях ще продължат да се настаняват в Турция, но Анкара и в момента има на своя територия огромен брой имигранти, поради което нейните възможности за допълнителен прием ще бъдат все по-ограничени. При запазване на сегашните тенденции, около 45% от сирийските емигранти или между 80 и 90 хил. от тях годишно ще поемат по Източносредиземноморския миграционен път към ЕС, преминаващ през България.

Подобна е ситуацията и със следващата по значимост за миграционния натиск върху България държава – Афганистан. До 2025 в групата на трудоспособното население ще навлязат нови 7.2 млн. души. В същото време тази група ще бъде напусната окончателно от 1 млн. души, т.е. възниква разлика от 6.2 млн. души. В афганистанската икономика също участват предимно мъже, поради което средногодишният емиграционен натиск ще бъде около 300 хил. души. При запазване на досегашните тенденции, 84.2 % от тях или около 250 хил. души годишно могат да поемат по Източносредиземноморския миграционен път.

Данните за Ирак за следващите 10 години са, както следва: около 7 млн. навлизащи и 1.2 млн. напускащи окончателно групата на населението в трудоспособна възраст, т.е. оформя се разлика от 5.8 млн. души. Ще трябва да бъдат разкрити 2.9 млн. нови работни места, което с оглед на икономическото и политическото положение в страната е трудно постижимо и, следователно, е налице предпоставка за продължаване и усилване на емиграционния натиск. Тук емиграционният поток може да достигне обем от над 280 хил. души годишно, които, следвайки досегашната практика, да поемат по Източносредиземноморския миграционен път.

Разбира се, тези предвиждания са до голяма степен условни, защото за един по-точен анализ се изискват допълнителни данни. При всички случаи обаче, разбирането, че при евентуално преодоляване на кризата в държавите на произход ще намалее миграционния натиск, е само частично вярно, защото очертаващите се разлики във възрастовата структура на населението са силен изтласкващ фактор. Затова трябва да се очаква увеличаване на миграционния натиск по Източносредиземноморския миграционен път, за чието овладяване България ще се нуждае от допълнителни средства и опит, с каквито в момента не разполага. За да успее да аргументира позицията си по отношение на засиления миграционен натиск, страната ни следва да акцентира върху увеличаващия се миграционен потенциал в държавите на произход, а не върху броя на регистрираните нелегални имигранти. Всичко това поставя нови отговорности, задачи и подходи пред бъдещата българска имиграционна (и не само) политика.


Литература:

Avato, Johanna. Migration Pressures and Immigration Policies: New Evidence on the Selection of Migrants. Tuebingen 2009, p. 69

Bauer, Thomas, K. Zimmermann, Klaus F., Assessment of Possible Migration Pressure and its Labour Market Impact Following EU Enlargement to Central and Eastern Europe. Bonn 1999. p. 117

Bermejo, María Julia Bordonado. El fenómeno de la inmigración: consecuencias económicas e implicaciones de politica economica. Madrid 2010, p. 303

Bohning, W. R., Schaeffer, P. V. and Straubhaar, Th. Migration Pressure: What is it? What can one do about it? Geneva 1991, p. 69

Bruni, M., Venturini, A. Pressure to Migrate and Propensity to Emigrate: The Case of the Mediterranean Basin. In: International Labour Review. Vol. 134, 1995, № 3, p. 377 – 400

Frontex, FRAN Quarterly · q3 2014, Warsaw, 2014, p. 62

Frontex. Annual Risk Analysis 2015, Warsaw, 2015, p. 68

Frontex. Western Balkans Annual Risk Analysis 2015, Warsaw, 2015, p. 52

International Organization on Migration, Glossary on Migration. Geneva, 2011, p. 118

Population Information Network, POPIN Thesaurus. Population Multilingual Thesaurus. New York, 1993, p. 266

United Nations. World Population Prospects. The 2012 Revision. New York, 2013, p. 94

Zaiceva, Anzelika, Reconciling the Estimates of Potential Migration into the Enlarged European Union. Bonn, 2006, p. 33

Европейска комисия, Съобщение на Комисията до Европейския парламент и Съвета. Финансова обосновка, придружаваща Регламент (ЕС) № 1168/2011, Брюксел, 23.10.2012, с. 23


* Българско геополитическо дружество

{backbutton}


Съдържание брой 4 2015г

България

С.Ташев, Миграционният натиск върху България: същност и концептуална рамка

К.Петров, Параметрите на икономическия упадък и възможностите за развитие на българските региони

Балканите

В.Чуков, Експлодиращият Близък Изток и Балканският общ пазар

Б.Река, Геополитическите измерения на транспортните и енергийни проекти на Балканите

Европа

Н.Петров, Сбърканата имиграционна стратегия на Брюксел

Д.Петракиев, Проектът за Европейски енергиен съюз: шансове и препятствия

М.Марусенко, Идеята за Европа на регионите като инструмент на германската геополитика

Фокус: Трансатлантическите отношения

Н.Аврейски, Трансатлантическите отношения и противоречията между САЩ и Европа

Д.Добрев, САЩ и Европа в началото на новото хилядолетие: геополитическо партньорство и съперничество

Светът

М.Делягин, Китай, Русия и краят на света, с който бяхме свикнали

Б.Хаджиев, Ислямска държава: Харибда или Химера?

Геостратегия

Д. Коръл, Светът в ерата на локалните ядрени войни

Геоикономика

В.Съботинов, Глобалната финансово-икономическа война

П.Димитров, Енергийната геополитика на Баку и нейните балкански измерения

История и геополитика

А.Иванов, Трите фатални грешки на Америка и кризата на съвременния свят

Идеи

К.Йосифов, Необходима ли е промяна на държавния модел: електорални, политически и институционални казуси

Книги

К.Методиев, Западнобалканското време на Марко Марков

Интервю

Професор Жан-Пиер Ариньон за миналото и бъдещето на Русия

{backbutton}

Известният американски бизнесмен и финансов инвеститор Джеймс (Джим) Роджърс е роден през 1942 в Балтимор. Завършва история в Йейлския университет, след това получава магистърска степен по икономика в Университета на Оксфорд. През 1970 започва работа в инвестиционна банка Arnhold and S. Bleichroder, където негов колега e Джордж Сорос. Три години по-късно двамата основават инвестиционния фонд Quantum. Джим Роджърс се разделя със Сорос през 1980 и става професор по финанси в Columbia Business School. Днес той е президент на Rogers Holdings и Beeland Interests Inc. и живее в Сингапур, където се премества през 2007, привлечен от огромния потенциал на азиатския финансов пазар.

Освен всичко друго Джим Роджърс е световно известен пътешественик и автор на няколко книги. Интервюто с него публикуваме с любезното съдействие на Ник Дзамбруно.

- Г-н Роджърс, като експерт по кризисните пазари, какво мислите за Русия и, в частност, за руските акции?

- Настроен съм оптимистично за бъдещето на Русия. Впрочем, бях настроен още по-оптимистично преди началото на войната в Украйна, която до голяма степен беше провокирана от САЩ. Във всеки случай, по време на кримския инцидент купих доста руски акции и планирам да купя още повече в бъдеще.

За съжаление, случващото се не предвещава нищо добро за Съединените щати. То способства за обединяването на Русия и Азия, което в дългосрочна перспектива ще има крайно неприятни последици за САЩ и Европа. Наскоро още една от четирите най-големи китайски банки откри свой филиал в Москва. Иранците се сближават с руснаците. Неотдавна руските железници завършиха строежа на железопътната линия до севернокорейското пристанище Расон – най- северното незамръзващо пристанище в Азия. Руснаците вложиха много пари в реконструкцията и модернизацията на Транссибирската железопътна магистрала. По правило, онези, които правят заедно бизнес, се обединяват и в други сфери, включително във военната, макар това да не означава непременно, че и сега ще се случи нещо подобно. Не мисля например, че руснаците, китайците и иранците възнамеряват да нападнат Америка.

-         Тоест, благодарение на икономическите връзки с Азия, зависимостта на Русия от Запада вече не е чак толкова голяма. Това ли е обяснението за оптимизма ви по отношение на Русия?

-         За първи път посетих тогавашния Съветски съюз още през 1966 и се върнах оттам много песимистично настроен. Този мой песимизъм се запази през следващите 47 години, защото не разбирах, как този модел въобще може да работи.

След това, преди година или две, започнах да забелязвам, че мнозина се отнасят все по-негативно към Русия и сякаш вече никой не се интересува от нейния пазар. Вероятно си спомняте, как през 90-те години и дори през първото десетилетие на сегашния век всички бяха във възторг от тази страна. Редица ключови фигури от политиката и бизнеса демонстрираха периодични изблици на огромен ентусиазъм към Русия. През 1998 бях на къси рублеви позиции, освен това никога не бях инвестирал в Русия, особено в дълги рублеви позиции. Преди година или две обаче забелязах, че ситуацията в страната се променя, че нещо се случва в Кремъл. Там вече са наясно, че не могат просто да преследват хората, да конфискуват активите им, а са длъжни да играят по правилата, ако искат да развиват икономиката си.

Днес Русия има конвертируема валута – повечето държави не разполагат с такава, но не и Русия. Руснаците имат достатъчно значими валутни резерви, които ще продължат да нарастват и след кризата със срива на рублата. След като няколко пъти съм пропътувал тази страна надлъж и шир, знам, че тя притежава гигантски природни ресурси. Впрочем, възстановената Транссибирска магистрала също представлява огромен актив. Виждах всичко това, виждах и, че руският пазар се смята за рисков, никой не го предпочиташе, затова започнах да търся и намерих възможности да инвестирам в Русия.

-         Да, в това, което казвате, определено има смисъл, от гледна точка на настроенията и фундаменталните показатели. До какво обаче, според Вас, ще доведе конфликтът на Русия с Украйна и напрежението в отношенията и със Запада?

-         Напрежението ще продължи да нараства, поне докато във Вашингтон управляват сегашните бюрократи. Защото те са професионално заинтересовани ситуацията в постсъветското пространство да не се нормализира. Именно затова не очаквам подобрение в обозримо бъдеще. Виждам обаче, че някои компании и дори държави започват да се отдръпват от санкциите. Много хора започват да се питат - почакайте, какво означава всичко това?

Хората започват да преосмислят пропагандните внушения на Вашингтон. Дори        германците правят преоценка на ситуацията. Мисля че отношението към          случващото се в Украйна ще стане по-балансирано, защото САЩ не се ползват с      широка подкрепа, да не говорим, че има много други войни, които искат да     водят или се опитват да провокират.

Това означава, че руската доминация в Украйна ще нараства. Източната част на        тази страна до голяма степен е руска. Крим пък винаги е бил руски, докато една         вечер, под влиянието на изпития алкохол, Хрушчов не решава да го предаде на       Украйна. Ето защо подозирам, че дезинтеграцията на Украйна ще продължи,         което - между другото - е добре и за самата Украйна, и за света, като цяло.

Ние не се оплакваме, когато шотландците гласуват, дали да излязат от състава на Великобритания. Твърдим, че подкрепяме правото на самоопределение. Допуснахме разпадането на Чехословакия, Югославия, Етиопия. Обикновено това е за добро. Много от съществуващите граници са исторически аномалии. Сам по себе си, фактът, че след Първата световна война са се случили определени събития и някакви бюрократи са очертали една или друга граница, не означава, че това е логично и следва да си остане така. Струва ми се, че онази част от Източна Украйна, която клони към Русия, ще продължи да се разширява. Не мисля също, че Америка може да започне война, да не говорим пък за Европа, а това означава, че САЩ ще трябва да признаят, че са допуснали поредната стратегическа грешка и да започнат постепенно да се отдръпват от Украйна.

- Според Вас, доколко определяща за мащабите на санкциите е зависимостта на Европа от руските енергоносители? Появиха се слухове, че европейците са склонни да изключат Русия от системата SWIFT, както постъпиха с Иран.

- По принцип всичко е възможно. Когато Америка се опитваше да накара европейците да предприемат подобна стъпка, видях реакцията на техните лидери и, поне според мен, те въобще не бяха във възторг от това. Аз самият съм американски гражданин и със съжаление следва да отбележа, че така очерталата се ситуация, като цяло, принуждава руснаците, китайците, а и не само тях, да ускорят търсенето на алтернатива. А това не е никак добре за САЩ.

Американците разполагат с монополни позиции, защото всички, които използват долари, трябва да осъществяват доларовите си разчети през Ню Йорк. През последните няколко години нееднократно беше изразявана сериозна загриженост във връзка с американската доминация в системата SWIFT и това, че тя дава възможност на САЩ да блокират останалите, когато си поискат.

Затова в момента Русия и Китай полагат всички усилия за да намерят алтернатива на тази финансова система, на американския долар и на финансовата доминация на САЩ.

Както вече казах, всичко това не е добре за Съединените щати. Смятаме, че със санкциите нанасяме ущърб на руснаците. Истината обаче е, че в дългосрочна перспектива вредим повече на самите себе си.

- Всъщност, видяхме точно това, когато САЩ, на практика, изхвърлиха Русия от системите Visa и Mastercard. Как реагираха руснаците? Обърнаха се към китайската платежна система Union Pay.

- Примерите са много. Някои неща вече се случиха, други се случват в момента, защото Путин обяви пред всички: "добре, налага се да преразгледаме целия си път от падането на Берлинската стена насам", и това е само началото. Между другото, на китайците подобно развитие им харесва. За Китай, то несъмнено е добро. За САЩ това в крайна сметка ще се окаже много лошо, но е прекрасно за Китай, както и за някои други азиатски държави, като Иран например.

Нищо от това, което правим напоследък, не се отразява благоприятно на Америка. Всичко сторено от нас обаче, се оказва добро за Китай.

- Защо тогава Вашингтон действа по този начин?

- На първо място, защото това са бюрократи, недостойни за постовете, които заемат. Властта развращава и тъкмо това се случва през последните десетилетия в Съединените щати.

Преди началото на Първата световна война императорът на Австро-Унгария, който по онова време е 85-годишен, дава ултиматум на сърбите, съдържащ девет искания. Сърбия изпълнява осем от тях, но по ред причини не изпълнява деветото. Това става повод за началото на войната. Навсякъде бюрократите обещават, че тя ще приключи до Коледа - поне в страните, където празнуват Коледа. Шест месеца след началото на войната обаче, гражданите започват да се питат „Какво всъщност правим, това е безумие“. Милиони хора се избиват един друг. Милиарди долари отиват на вятъра. Това е лошо за всички. И, защо го започнахме? Никой дори не може да обясни ясно, защо това се случва, но масовото изтребление продължава цели четири години, само защото неколцина бюрократи и един старец не успяват да се разберат помежду си. Всичко това е можело да бъде избегнато. Впрочем, така започват почти всички войни.

Ако анализираме началото на всяка една война, дълги години след като тя вече е приключила, неизбежно възниква въпросът „Как и защо е станало така?“. И, по правило, рядко се намират убедителни отговори. Както е известно, историята се пише от победителите, които винаги имат под ръка подходящо обяснение за случилото се, но един обективен анализатор обикновено се чувства объркан.

-         Нека променим малко темата. Знам, че се интересувате от селско стопанство, а в Русия и Украйна са най-плодородните земеделски земи в света. Какво мислите за компаниите, които са инвестирали в тамошното селско стопанство и за техните акции?

-          От историческа гледна точна, сте прав. Украйна беше сред най-големите износители на зърнени култури, а някои руски региони са били истински житници през различни исторически периоди. Комунизмът обаче може да разруши и действително разрушава всичко, до което се докосва. Той разруши съветското селско стопанство, но много райони имат отличен потенциал и несъмнено ще се възродят. Не съм правил проучвания за това, доколко тези земи са съхранили своите качества, но въз основа на данните за земеделската продукция мога да предположа, че регионът отново ще стане голям селскостопански производител. Въпросът е само, кога и кой ще го направи. Между другото, наскоро оглавих голяма руска компания, която продава фосфатни торове, отчасти именно поради причините, за които споменахте.

-         На няколко пъти споменахте Иран. Казват, че това е много динамичен пазар, който при това не е зависим само от природните ресурси. Иранците имат мощни търговски и технологични компании. Интересна ли е тази страна за инвеститор като вас?

-         През 1993 купих ирански акции, чиято стойност оттогава насам нарасна цели 47 пъти, тоест това се оказа изключително успешна инвестиция. Изкарах много пари, макар че част от тях все още са в Иран. Не знам, дали някога ще си ги получа, но вече получих повече от достатъчно, така че това не е чак толкова важно.

Да, наясно съм, че иранският пазар е интересен. Знам също, че иранското общество е доста специфично. Познавам много иранци, на възраст под 30 години, които искат да имат по-различен живот. Промените в страната се осъществяват бавно, но този процес все пак върви. Отчасти и заради това, че Западът демонизира тази страна, което затруднява процеса на промени. Никога не съм бил привърженик на подобна политика, понеже собственият ми опит показва, че опитвайки се да привлечеш хората, можеш по-бързо да промениш ситуацията, отколкото ако ги игнорираш, принуждавайки ги да се затварят в себе си и да се настройват враждебно към външния свят.

Тоест, не одобрявам особено американския (или западния, като цяло) подход към Иран. Разбира се, не одобрявам и подхода на иранския духовен водач Хаменей. В миналото и двете страни допуснаха грешки. Сега обаче всичко се променя. Виждам големи възможности в Иран. Опасявам се обаче, че ако иранците не бъдат стимулирани да се обърнат към Запада, ще се отворят за Азия и Русия. А тази страна разкрива приказни възможности за инвеститорите с 80-милионното си население, огромните си ресурси и наличието на множество предприемчиви, умни и образовани хора. Освен това, да не забравяме, че Иран е наследник на Персия – една от великите империи в световната история в течение на много векове. С други думи, не става дума за изостанали хора, които не могат да четат или са неспособни да се ориентират на географската карта. Иран разполага с огромен потенциал, който неговите жители ще се опитат да реализират.

-         В този регион се очертава и един нов фактор в лицето на Кюрдистан…

-         Всъщност, кюрдите отдавна са доста сериозен регионален фактор. Надявам се, че ще могат да обединят силите си. Въпреки че може да ви се струва парадоксално, мисля, че един независим Кюрдистан би бил от полза за региона, включително и за Турция. За съжаление, бюрократите не обичат промените…

{backbutton}

През 1919 президентът на САЩ Удроу Уилсън възлага на теолога Хенри Кинг и проспериращия чикагски бизнесмен Чарлз Крейн да изготвят доклад за ситуацията в Близкия Изток. На фона на краха на Османската империя след Първата световна война, политическото бъдеще на региона изглежда крайно неясно, но се смята, че двамата ще съумеят да изпълнят поставената задача, комбинирайки теологичните познания на първия с бизнес нюха на втория. Кинг и Крейн трябва да изяснят най-вече, какъв тип държавно управление предпочитат жителите на региона. Това е представлявало и своеобразен тест за теориите на президента Уилсън, силно вярващ в правото на национално самоопределение. Идеята му е, че всеки народ трябва да има собствена държава с ясно обозначени граници.

Комисията Кинг-Крейн: американските препоръки за постосманския Близък Изток


След като в течение на три седмици водят продължителни разговори с религиозните и обществени лидери в Сирия, Ливан, Палестина и Южна Турция, Кинг, Крейн и техният екип предлагат свой вариант за разчленяване територията на Османската империя, показан на горната карта. Няма нужда да споменавам, че предложенията им остават без нужното внимание. В съотвестние със споразумението Сайкс-Пико, което Великобритания и Франция подписват тайно още през 1916, Близкият Изток бива разделен на зони на влияние, т.е. на територии с британски или френски мандат за управление. Във френската зона по-късно възникват независимите държави Ливан и Сирия, а в британската - Израел, Йордания и Ирак.

Днес мнозина изследователи са убедени, че продължаващите непрекъснато вече цяло столетие насилие и нестабилност, чиято кулминация са днешните опити на т.нар. Ислямска държава да изтрие границите на близкоизточните страни, са могли да бъдат избегнати, ако всеки народ в региона беше получил независимост още след Първата световна война. Но, както установява през 1919 групата експерти, начело с Крейн и Кинг, етническите и религиозни групи почти никога не са се опитвали да прокарат ясни разграничителни линии помежду си. Освен това, принадлежащите към тези групи никога на са споделяли обща позиция относно собственото си държавно устройство.

Докладът на комисията Кинг-Крейн и до днес представлява огромен интерес, не толкова заради съдържащите се в него идеи за държавно-политическото устройство на Близкия Изток, колкото като илюстрация на фундаменталната дилема, свързана с необходимостта от прокарването на ясни граници или с липсата на такива. Авторите на доклада акцентират върху необходимостта местните народи да бъдат накарани да съществуват съвместно с помощта на сложни правни конструкции, които силно напомнят много от по-късно лансираните идеи за устройство на региона.

Освен всичко друго, Кинг и Крейн стигат до извода, че разделянето на Ирак на етнически анклави е прекалено абсурдна идея, за да бъде обсъждана сериозно. Според тях, гърците и турците следва да формират обща държава, тъй като "тези два народа се допълват взаимно". Мюсюлманите и християните в Сирия пък трябва "да се научат по някакъв начин да живеят заедно", тъй като "целият опит на съвременното обществено развитие доказва необходимостта да се отнасяш с разбиране към "другата половина", което може да се случи, само при наличието на тесни взаимоотношения между тях".

Впрочем, участниците в комисията са били съвършено наясно, че няма как просто така различни етнически и религиозни групи да бъдат обединени в една държава, тъй като това може да доведе до кървави последици. Затова в доклада си те лансират различни идеи за многопластово съвместно управление или за създаването на двунационални федеративни държави, стигайки в крайна сметка до един модел, който, в зависимост от отправната точка, може да се разглежда или като "преднационален", или като "постнационален".

Освен очертаването на няколко автономни региони, Кинг и Крейн предлагат Константинопол (днешният Истанбул) да се превърне в международна територия, управлявана от Обществото на народите, тъй като "нито един народ не е в състояние да се справи със задачата" да управлява този град и околностите му, "най-малкото турците, с техният богат опит на изключително лошо държавно управление". Макар че на Кинг и Крейн е възложено да очертаят новите граници в Близкия Изток, сблъсквайки се с множеството проблеми, свързани с идеята за самоопределение на нациите, те решават да възприемат един по-гъвкав подход към държавността и националната принадлежност. Разбира се, основната причина за това са разногласията между жителите на региона относно собственото им бъдеще. Пътувайки от град на град, членовете на комисията се срещат с местните лидери и приемат техните петиции, като паралелно с това проучват настроенията на обикновените хора. В резултат е събран изключително ценен материал, даващ представа за настроенията на арабското население по онова време и представящ широк спектър от мнения, които понякога се пресичат, а друг път се оказват непримирими.,

Карта на днешния Близък Изток

Така, около 80% от анкетираните се обявяват за създаването на "Обединена Сирия". Този вариант, който очевидно няма нищо общо с идеята за самоопределение на народите, поставя пред комисията критично важния въпрос, каква ще бъде съдбата на малцинствата в една такава държава. Мнозина християни, живеещи на територията на хипотетичната "Обединена Сирия", особено в района на Ливанските планини, рязко се противопоставят на идеята да станат част от една доминирана от мюсюлманите държава. Затова някои от тях призовават за създаването на "Независим Голям Ливан", чиято територия в общи линии съответства на тази на днешната ливанска държава.

Опитвайки се да намери решение на този проблем, комисията Кинг-Крейн предлага Ливан да получи "достатъчно широка автономия", за да не бъдат ограничавани правата на жителите му. В същото време обаче, тяхното обяснение, защо подобна автономия е по-добра от пълната независимост, изглежда доста противоречиво, от гледна точка на логиката на националното самоопределение: "Ливан би могъл да оказва по-силно и положително влияние ако е част от сирийската държава и е съпричастен с всички нейни проблеми и нужди, отколкото ако е извън нея и се концентрира само върху собствените си тесни интереси".

Изводите на комисията

Общият извод, до който стига комисията по въпроса за междуетническите отношения, също е в разрез с принципа за самоопределението и предшества сегашните спорове за това, къде точно следва да минават границите на държавите от Близкия Изток. "Несъмнено, бързото механично решаване на проблема ще доведе до раздробяване на народите на малки откъснати една от друга части - посочват Кинг и Крейн - в същото време пълното им разделяне само ще подчертае съществуващите различия и ще задълбочи антагонизма между тях". Дори там, където двамата са склонни да приемат изключение от това правило, например във връзка с "необходимото и неизбежно" разделяне на турците от арменците заради "ужасното масово клане", Кинг, Крейн и техният екип стигат до извода, че "това разделяне е свързано с изключително сложни проблеми" и може да има тежки последици.

Ясно е, че предложенията на Кинг и Крейн се базират на концепцията за европейското и американското (т.е. западното) превъзходство. С помощта на системата от мандати и предоставянето на различна степен на автономия на отделните народи се разчита да бъдат гарантирани правата на малцинствата в многонационалните държави от региона. Създаването на различни мандатни територии, подчинени на една и съща държава - носител на мандата, се оказва прост начин за разделяне на отделните народи, запазвайки административните връзки помежду им: така, авторите на доклада препоръчват превръщането на Сирия и Месопотамия в британски протекторат, а на Турция и Армения - в зона, управлявана от САЩ.

Можем да се отнесем снизходително към тезата на комисията Кинг-Крейн, че "външното" управление е най-добрият начин за гарантиране самоопределението на нациите, но истината е, че то не се отличава кой знае колко от широко разпространената по онова време гледна точка, че такава наднационална институция като Обществото на народите е необходима за гарантиране правата на малцинствата в новите държави от Източна Европа.

В редица аспекти, изводите на комисията Кинг-Крейн не се различават особено от гледната точка на Великобритания и Франция, реализирана на практика в споразумението Сайкс-Пико, че продължаването на имперското управление в региона е необходимо за преодоляването на разногласията на местно ниво. Ехото от тази антинационалистическа имперска носталгия може да се усети и днес. Отчасти, това се обяснява с факта, че британците и французите се чувстват твърде удобно, очертавайки произволно границите в региона, тъй като са уверени, че винаги ще могат да изглаждат отношенията между подвластните им местни народи. В това отношение, тогавашният британско-френски империализъм се основава върху "управлението на границите" и потискане на опитите за самоопределение в Близкия Изток, докато комисията Кинг-Крейн изглежда по-заинтересована от постигането на баланс между тях.

Зони на влияние, установени в съответствие с договора Сайкс-Пико

Легенда:

Тъмнорозово - зона на пряк британски контрол

Светлорозово - зона на британско влияние

Тъмносиньо - зона на пряк френски контрол

Светлосиньо -зона на френско влияние

Заключение

Впрочем, този баланс не е постигнат до ден днешен. Мнозина днес твърдят, че ще е по-добре, ако Ирак бъде разделен на по-малки държави и, че Сирия е обречена да се разпадне, докато други - включително Ислямска държава - настояват, че следва напълно да бъдат премахнати границите в региона и той да бъде обединен в една държава. Истината обаче е, че и двете решения, както и множество други, си остават фокусирани върху ревизията на границите, а не върху тяхното преодоляване. Между другото, нито разделянето на Сирия, нито обединяването на Сирия и Месопотамия не се ползва с одобрението на местните жители, анкетирани преди почти един век от Кинг и Крейн.

Всичко това предполага необходимостта да се излезе извън рамките на сегашната парадигма за границите. Народът на Шотландия например, наскоро реши, че предпочита да запази сегашните си отношения с Лондон, съчетаващи автономия и зависимост, вместо да излезе от Великобритания, или да предостави на Англия пълен контрол над територията си. В Сирия въвеждането на федеративно устройство с разделяне на контрола върху отделните части на страната без нейното разчленяване вероятно също може до се окаже по-краткия път към мира, отколкото пълната победа на една от страните в сегашната гражданска война.

Разбира се, съзнавайки всички недостатъци на националните държави в Близкия Изток или където и да било другаде, не можем сериозно да смятаме, че ако беше проявена по-голяма далновидност, арабският свят щеше да е в състояние да премине от Османската империя директно към съвременното постнационално европейско държавно устройство. Историческите условия не позволяват реализацията на по-гъвкави алтернативи на системата от национални държави по онова време, като това остава валидно и до днес. В същото време сегашната неопределеност в региона може да изисква не по-малко въображение, отколкото демонстрираното навремето от комисията Кинг-Крейн при анализа на ситуацията в Близкия Изток. Днес, един век по-късно, е съвършено очевидно, че въпросът за това, какъв политически модел би могъл да помогне на народите тук "да съществуват съвместно" си остава все така сложен и трудно решим.


* Авторът е експерт по турска история от Джорджтаунския университет  и анализатор на Atlantic

{backbutton}

Нефтът е най-важния суровинен ресурс и най-продаваната и купувана стока в света. При сегашното ниво на консумация годишните разходи за покупка на петрол в планетарен мащаб възлизат на 3,4 трилиона долара, ако цената е $100 за барел, и 2,17 трлн. при котировките от средата на април 2015 – $64 за барел марка „Брент”. За сравнение – сумата от $3,4 трлн. е повече от целия брутен вътрешен продукт на България за 65 години.

Понижението на нефтените котировки с един единствен долар за барел носи няколкостотин милиона долара на ден по-ниски приходи за производителите и също толкова икономия за купувачите на суровината. А от август 2014 до февруари 2015 цената на нефта се срина не с един, а с около 65 долара – от $115 до $50 за барел. Ясно е, че става въпрос за преразпределение на гигантски парични потоци  в глобален мащаб. А големите пари винаги са свързани с голямата политика. В случая, с голямата геополитика, защото нефтената търговия е международна.

Кой натисна цената на петрола надолу?

Въпросът, на който всички търсят отговор от няколко месеца, е кой натисна цената на петрола надолу и колко дълго може да продължи тази тенденция? Отговорът изисква преглед на почти всички важни точки от дневния ред на глобалната политика, но като начало трябва да започнем от основния закон на пазарната икономика. Той гласи, че цената на една стока се определя от равновесната точка между предлагането и търсенето, освен ако няма някаква държавна интервенция, която изкривява пазарните реалности.

Основните направления на глобалната петролна търговия (млн. тона)

Легенда:

САЩ

Канада

Мексико

Южна и Централна Америка

Европа & Евразия

Близък Изток

Африка

Азиатско-Тихоокеански регион


Основната причина за поевтиняването на нефта е, че предлагането значително превишава търсенето. Според прогнозите на американската Агенция за енергийна информация, през първата половина на 2015 световното търсене на петрол ще бъде 92,3 милиона барела на ден, а предлагането – 94 млн. барела. През втората половина на 2014 пазарната ситуация е била почти същата. Този дисбаланс обаче не тласка основните играчи на международната нефтена сцена към съкращаване на производството. За март 2015 най-големият световен износител – Саудитска Арабия, е добивала по 10,3 млн. барела дневно, което е близо до рекордните показатели за кралството. Производството в Ирак е било 3,7 млн. барела на ден, което е значително увеличение спрямо 2014. Нов рекорд за цялата си постсъветска история поставя и Русия – 10,7 млрд. барела дневно, като в този обем се включва не само нефта, но и газокондензата.

Най-решителният тласък за тектоничното разместване на пластовете в нефтената геополитика обаче идва от САЩ. През март 2015 американският добив е бил 9,4 млн. барела на ден (плюс още 3,1 млн. барела газокондензат) при положение, че преди една година този показател е бил 8,2 млн. барела, а в началото на тази – 9,1 млн. По принцип, американците винаги са диктували темпото в световното производство и търговия с петрол, защото са най-големия му потребител. Десетилетия наред са били и най-големия световен производител. Върховият добив в страната е достигнат през 1970, след което започва да пада, защото главните находища се изчерпват. През 1975 разтревожените власти във Вашингтон налагат забрана за износа на нефт от САЩ, която не е снета и до днес.

Само преди няколко години прогнозите за увеличаващия се петролен дисбаланс в САЩ (разтваряща се ножица между собствено производство и внос) бяха една от друга по-мрачни. Но всичко се промени с технологичната революция, позволила добива от находища, смятани до скоро за безперспективни. Петролното производство на САЩ започна бързо да нараства, най-вече заради т.нар. шистов нефт, добиван в щатите Северна Дакота, Тексас и Ню Мексико. Във всяка от последните три години нарастването е по около 15%.

В последно време промени настъпиха и по отношение на световното търсене на петрол. Години наред глобалното потребление на нефт се увеличаваше главно заради неутолимия апетит на бързо растящата китайска икономика. Годишната консумация на петрол в най-голямата държава в света скачаше с двуцифрен процент. Но това вече е минало. Ръстът на китайската икономика започна да се забавя, а и тя навлезе в такъв етап на развитие, в който акцентът вече не е върху енергоемките производства.

Същевременно развитите западни държави така и не успяват да се отърсят напълно от последиците на икономическата криза и, съответно, не генерират увеличаващо се търсене на петрол. В резултат световния нефтен пазар, макар че не се свива, вече нараства много бавно и е близо до стагнация.

Когато говорим за световния нефтен пазар трябва да уточним, че от потребяваните 92,4 млн. барела дневно, обект на международна търговия са около 64%. Но това е количеството на петрола, който се премества физически от една държава в друга. Обемът на суровината, търгувана на двете основни петролни борси в Ню Йорк и Лондон, е няколко пъти по-голям от реалното производство и потребление. Това е възможно, защото на борсата едно и също количество може да бъде препродадено по 5-6 пъти на ден без съответния танкер да е напускал пристанището, в което се товари нефта. При фючърсните сделки пък се продава петрол, който все още не е извлечен от земите недра с опция за доставка след няколко месеца или дори след повече от година. От около две десетилетия петролът се превърна от обикновена суровина за рафинериите във финансов продукт и убежище за „горещи” пари, търсещи добра възвращаемост. Инвестиционни  и пенсионни фондове и дори физически лица купуват и продават петрол без да имат нито рафинерии, нито танкери. Именно търговията с „хартиен нефт” бе един от елементите на надутия финансов балон, предизвикал световната икономическа криза през 2008.

Стратегията на Саудитска Арабия

Съотношението търсене-предлагане тласна цената на нефта надолу, но въпросът е защо намалението е почти двойно, а не само 10-15%? Тук ключът е в пазарното поведение на Саудитска Арабия – най-големият производител и износител на нефт в света. Още по-важно е, че тази арабска държава е единствената, която разполага с голям свободен капацитет за нефтодобив. Тоест, тя може по всяко време да увеличи рязко производството и да натисне цените надолу. Същевременно големите валутни резерви й позволяват и обратното поведение – временно намаляване на износа с цел балансиране на пазара, когато има голямо предлагане. През есента на миналата година обаче, Саудитска Арабия реши, въпреки рязко падащите цени, да не намалява своя нефтодобив. Рияд упражни решаващото си влияние и върху ОПЕК и световната организация на производителите на петрол пое в същата посока на нарастващо производство.

Очевидно саудитските власти нямат нищо против петролът да остане евтин за доста дълъг период от време. Оттук почват догадките – защо интересът на Саудитска Арабия е точно такъв? През последните месеци се родиха всякакви обяснения, включително и от типа на т.нар. конспиративни теории.

Първото и най-логично обяснение е, че саудитските шейхове искат да извадят от петролния пазар американския шистов нефт, който сериозно заплашва доминацията на страните от ОПЕК. На теория това е възможно, защото себестойността на т.нар „труден” нефт в САЩ е доста висока. Някои сондажи са рентабилни при цени на петрола от над 50 долара за барел, има и такива, които стават губещи дори при котировки от $60-70. В същото време добивът на барел нефт в Персийския залив струва няколко пъти по-евтино. Иначе казано – Саудитска Арабия може да издържи на ниските цени, но част от американските производители – не.

Засега сигналите, потвърждаващи или опровергаващи тази версия, са противоречиви. В последните няколко месеца действително има намаление на работещите петролни сонди в САЩ - от март 2014 до март 2015 те са станали с 38,4% по-малко. Но в същото време общият добив продължава да расте. Прогнозите на Агенцията за енергийна информация сочат, че дори и при сегашните ниски цени на петрола добивът в САЩ ще нарасне с 8,1% през 2015 и с още процент и половина през 2016.

Възможно е някои от компаниите, добиващи шистов нефт, да фалират, но бизнесът им вероятно ще бъде погълнат от конкурентите. Освен това технологиите продължават да се усъвършенстват и себестойността на „трудния” нефт също ще пада. С една дума: опитът на саудтските шейхове да убият шистите вероятно ще се окаже неуспешен.

Другата основна линия, обясняваща поведението на Рияд, е противоборството между Саудитска Арабия и Иран. Както е известно, Саудитите са с претенции за лидерство в общността на мюсюлманите-сунити, а Иран е гравитационното ядро на шиитите. Между тези два клона на мюсюлманската религия има люта вражда, която се пренася и по оста Рияд-Техеран. Иран и Саудитска Арабия са разположени от двете страни на Персийския залив и икономиките им са базирани на нефтопроизводството. Голямата разлика е, че заради американското ембарго иранският петролен експорт е силно ограничен и страната не разполага с огромните валутни резерви на Саудитите. Затова при поевтиняване на нефта Техеран ще понесе сериозен финансов удар, който ще рефлектира върху регионалните конфликти, в които Иран е ангажиран активно. Най-сериозният от тях е в Сирия. Там иранците подкрепят режима на президента Башар Асад, а Саудитска Арабия – опозицията, която иска да го свали. През тази година към Сирия се прибави и Йемен, където се води гражданска война и Рияд и Техеран залагат на различни лагери.

Башар Асад е подкрепян и от Русия, поради което е логично да се предположи, че Саудитска Арабия има интерес и от отслабването на руския икономически потенциал. Освен това сибирският нефт също има доста висока себестойност. Поевтиняването на петрола ще спъне и плановете на Русия да разработва находищата си в Арктика.

Накрая трябва да споменем и версията, която може да бъде срещната най-често в руските медии. Тя гласи, че украинската криза е отключила нова глобална конфронтация между Русия и САЩ и американците се стремят да сринат руската икономика чрез сваляне на нефтените котировки. Така Москва ще бъде принудена да капитулира в Украйна и Вашингтон ще утвърди световното си господство. За постигането на тази цел американците използват своя отдавнашен съюзник Саудитска Арабия, която веднъж вече е била в услуга на Запада при сриването на Съветския съюз през 80-те години на миналия век. Наистина, тогава цените на петрола падат заради свръхпроизводството, а през 1991 Съветския съюз се разпада, но не е сигурно, че това е станало именно заради поевтиняващия нефт. Или поне това не е бил единственият фактор.

Слабото място на това обяснение е фактът, че Саудитска Арабия едва ли ще се съгласи доброволно да загуби стотици милиарди долари само за да услужи на САЩ. Освен това, както стана дума, ниските цени на петрола удрят преди всичко по американските производители. А и развитието на събитията през последните няколко месеца показва, че рязкото поевтиняване на нефта се отрази на бюджетния баланс на Русия, но не и на поведението на Москва по отношение на украинската криза.

Иначе геостратегическият съюз Вашингтон-Рияд е реалност, която не може да бъде отречена. Той датира още от времето на Втората световна война. На 14 февруари 1945 американския президент Рузвелт се среща със саудитския крал на борда на кораб в Суецкия канал. Макар че няма писмени договорености, предполага се, че двамата са се разбрали Саудитите да дадат на САЩ достъп до своите нефтени находища в замяна на военно-политическа подкрепа за кралската династия. През 70-те години Рияд национализира целия нефтен бизнес в страната, но въпреки това съюзът с Вашингтон се запазва и до днес.

Петролното завръщане на Иран

През април 2015 картината на световната нефтена търговия се усложни с още един елемент след като стана известно, че страните от т.нар „шесторка“ са се споразумели с Иран за замразяване на неговата ядрена програма срещу постепенно снемане на ембаргото, включително и върху петролния експорт на Техеран. До влизането в сила на това споразумение трябва да се измине доста дълъг дипломатически път, но вече има предположения до какво ще доведе възстановяването на безпрепятствения достъп на Иран до световния нефтен пазар.

Заради санкциите иранския нефтен износ падна от 2,5 млн. барела дневно през 2011, до 1,2 млн. през 2014. При това Техеран бе принуден да прави значителни отстъпки в цената на суровината за да компенсира политическия риск, поеман от неговите клиенти. Предполага се, че заради затруднения експорт през последните години Иран е натрупал резерви от около 35 млн. барела, намиращи се на 15 супертанкера в Персийския залив, плюс още около 40 млн. барела в наземни хранилища. Еднократното изсипване на тези количества на пазара може да срине цените в краткосрочен план, но далеч по-важен би бил дългосрочният ефект от увеличаване на иранския добив след пълното снемане на санкциите.

Американското министерство на енергетиката смята, че ако петролното ембарго срещу Иран бъде отменено, прогнозите за цената на нефта през 2016 трябва да бъдат занижени с 5 до 15 долара за барел. Техеран е способен до края на 2016 да увеличи добива си с по 700 хиляди барела на ден, а износа – с по 500 хиляди.

Сривът на нефтените котировки от есента на миналата година наистина бе силен, но близката история помни и по-драматични ситуации. Така например през 2008, в навечерието на икономическата криза, петролът стигна исторически връх от 147 долара за барел, а само 6 месеца по-късно се срина до $33. А нестабилността на петролните цени е един от най-големите проблеми на световната икономика, защото за броени месеци обезсмисля мащабни бизнес планове.

Кой губи от евтиния нефт?

Засега най-тежко ударени от поевтиняването на петрола са държави, чиито бюджет е критично зависим от нефтените приходи, а финансовата „възглавница” на натрупаните валутни резерви не е голяма. На първо място това е Венецуела, но също и Иран, Нигерия, някои африкански страни. Особено тежко се отразява евтиният петрол върху производителите от Каспийския регион, където нефтодобивът е с висока себестойност. Азербайджан бе принуден да девалвира националната си валута с близо една трета, а Казахстан прибягна до рязко съкращаване на бюджетните разходи след като пазарната ситуация влоши още повече перспективите за въвеждане в експлоатация на находището Кашаган, което е може би най-скъпия нефтодобивен проект в света.

Страните вносителки на нефт, сред които е и България, би трябвало да са доволни от спада в цените, но и тук има някои нюанси. Докато обикновените потребители на бензин и други нефтопродукти се радват на поевтиняването, за финансовите министри това означава по-малко приходи в бюджета от акцизите върху нефта и горивата. Индиректно спадът в цените на петрола рефлектира и връху перспективите за газов добив в България. Както е известно, българските власти са очертали няколко блока в ексклузивната икономическа зона в Черно море, където да бъде търсен газ. Най-перспективният от тях е „Хан Аспарух”, за който сеизмологичните проучвания дават надежда, че проучването ще е успешно. Блокът е даден на концесия на консорциум от три компании – френската Тотал, австрийската OMV и испанската Репсол. В края на 2014 обаче те обявиха, че отлагат планираните сондажи с една година – за средата на 2016. Като причина за забавянето бе посочено именно рязкото падане на цената на нефта, което е принудило компаниите да преразгледат инвестиционните си планове

По принцип, ниските цени на нефта водят до намаляване на инвестициите в нови находища и в дългосрочен план добивът също би трябвало да намалее. По-малкото предлагане пък предизвиква поскъпване и така цикълът се повтаря. Тази проста теория изглежда неопровержима, но има една слабост – никой не може да предскаже, кога петролните котировки ще тръгнат нагоре и колко голямо ще бъде поскъпването.

Петролът като финансов инструмент

Наистина, фючърсните сделки, предполагащи доставка на съответното количество нефт след няколко месеца или след година, се сключват при цени по-високи от сегашните. Пазарът е в т. нар. състояние контанго. Така се нарича ситуацията, при която нефтът с по-близка във времето доставка е по-евтин от този с по-отдалечената доставка. Нефтеният пазар е бил в състояние на контанго през 8 от последните 10 години, но разликата между цените на по-скорошните и по-късните доставки не е била голяма. Докато сега лекият тексаски петрол с доставка през май 2015 струва $51,5 за барел, а ако бъде доставен през май 2016 цената вече скача на $58,5 за барел. При такива съществени разлики (над 10%), обозначавани като суперконтанго, става изгодно да се купува нефт сега, след това той да бъде складиран и продаден след година. Наемът за нефтохранилищата ще бъде по-малък от печалбата, реализирана от разликата между цената на покупка и на продажба. Неслучайно в момента запъляемостта на петролните хранилища в САЩ е близо до своите исторически максимални стойности. Това е още едни фактор, който временно натиска цената на петрола надолу, защото производителите се опасяват, че в скоро време няма да има къде да складират излишъците, които пазарът не може да поеме. На Нюйоркската стокова борса дори започна нов вид търговия – с фючърси за обеми в нефтохранилищата.

В дългосрочен план световният петролен пазар ще става все по-малко зависим от страните от ОПЕК и ще се влияе все повече от стратегическите решения, вземани във Вашингтон. САЩ са огромна по територия държава, където автомобилът е станал ежедневие в живота на обикновените хора още през 20-те години на миналия век. В наши дни американският пазар поглъща около една пета от целия нефт, произвеждан в света. Цената на бензина е може би най-важният политически въпрос в САЩ, а безпрепятственият достъп до достатъчни количества гориво е ключов елемент в националната сигурност на страната. Има важна стъпка, която, ако бъде предприета от Вашингтон, ще разтресе из основи световния петролен пазар. Става дума за отмяната на забраната за износ на суров петрол от САЩ. Парадоксално е, че страната, която е флагман на свободната търговия в световен мащаб, е наложила рестрикция върху свободния пазар на най-важната стока. Като резултат от забраната за износ и от бързо нарастващия местен добив в САЩ, ножицата между цената на лекия тексаски петрол (основната американска марка) и сорта „Брент” се разтваря все повече. Към средата на април 2015 разликата в цените на двете марки нефт достигна 15%.

Движение на цените на лекия тексаски нефт за периода 2005-2015 (в долари за барел)

Какво ще стане когато САЩ престанат да внасят нефт?

Натискът за отпадане на забраната за износ на нефт от САЩ става все по-силен. През последните десет години собственият добив се увеличи почти двойно, докато потреблението, както и в повечето развити държави, започва да намалява. През 2005 САЩ са консумирали почти 21 млн. барела дневно, а през 2013 – 19 млн. През 2006 вносът на петрол е бил 13,4 млн. барела на ден, а през 2014 – само 5 млн. Ако тенденцията се запази, до няколко години САЩ ще престанат да купуват нефт от чужди държави. Към това трябва да добавим и взривното нарастване на добива на природен газ, което превърна САЩ в най-големия световен производител на тази суровина, който вече не се нуждае от внос. Газът измества нефтопродуктите като алтернативно гориво в редица промишлени и битови дейности и това допълнително намалява потреблението на петрол в страната.

Движение на цените на лекия тексаски нефт за периода 2005-2015 (в долари за барел)

Всъщност, през миналата година вече имаше един случай на износ на петрол от САЩ за Южна Корея, но ставаше дума за т.нар. свръхлек нефт или кондензат, образувал се в шистовите находища. Ловки адвокати са намерили вратичка в закона и са доказали, че това всъщност не е нефт, а нефтопродукт, който може да се използва за гориво след минимална обработка.

Основното лоби, поддържащо забраната за износ на петрол от САЩ, са компаниите, занимаващи се с нефтопреработка. Те печелят сериозно от ниските цени на лекия тексаски петрол, защото износът на нефтопродукти не е забранен. Освен това властите във Вашингтон са наясно, че интегрирането на петролните производители от САЩ на световния пазар ще доведе до бързо изравняване в цените на лекия тексаски петрол и този от сорта „Брент”. А това до голяма степен ще ликвидира конкурентното предимство, което евтините енергийни ресурси дават на американската индустрия. Но ако ръстът на нефтодобива в САЩ продължи, премахването на забраната за износ вече ще е само въпрос на време. Още повече, че технологичните характеристики на част от американските рафинерии им позволяват да преработват само тежък вносен нефт, но не и този, който се добива от шистовите находища в САЩ.

Задаващата се на хоризонта нефтена независимост неизбежно се отразява върху международното поведение на Вашингтон. Наред с противопоставянето със Съветския съюз, обезпечаването на безпрепятствени нефтени доставки е една от главните причини, накарали САЩ да поддържат мощен военнен флот, който доминира в световните океани. Особено силно е американското присъствие в Индийския океан, където е разположен Персийския залив. САЩ поддържат глобалната сигурност на петролните доставки, но от това печелят и другите големи играчи на международния нефтен пазар. На първо място това са страните вносителки от Източна Азия, които се снабдяват предимно от Персийския залив. В края на 2013 се случи една изключително важна геоикономическа промяна – Китай изпревари САЩ като най-голям вносител на петрол в света и със сигурност ще удържа това първенство с десетилетия напред. Освен това намаляващият американски нефтен импорт е силно диверсифициран и от Персийския залив идват под 20% от него. Като изключим Канада, която доставя 37% от нефта, внасян в САЩ, и Саудитска Арабия (13%), нито една друга държава не държи двуцифрен процент от американския петролен внос.

Всички тези факти са предпоставка за преосмисляне на важността на „близкоизточната котва“ в американската външна политика. Ако Вашингтон не желае да се конфронтира с Китай и да прекъсне петролната нишка, която свързва Пекин с Персийския залив, нефтът вече не може да бъде основание за засиленото военноморско присъствие на САЩ в Индийския океан. Разбира се, в района има огнища на конфликти като Ирак, Афганистан, Сирия и Йемен, но американците вече са далеч от идеята за пряка военна интервенция в някоя от тези държави. В крайна сметка, ако се стигне до раждането на предсказваната от редица геополитици „Кимерика“ (глобална геополитическа доминация на тандема САЩ-Китай), нефтът ще бъде една от предпоставките за това. Китай вече осъзнава своята отговорност за стабилността на глобалните петролни доставки и ако му бъде позволено от Вашингтон, би се включил в мисията, с която до сега единствено САЩ се бяха самонатоварили.


Динамика на нетния внос на петрол от САЩ и Китай (в милиони барела на ден)

От друга страна американците все по-малко ще бъдат склонни да изразходват политически, военен и финансов ресурс за да насочват политическите процеси в Близкия Изток и да поддържат регионалната стабилност. Вярно е, че засега ключовите американски съюзници, като Европейския съюз, Япония и Южна Корея си остават, критично зависими от арабския петрол, но ако се сбъдне прогнозата, че до 2030 САЩ ще станат нетен износител на нефт, и тази зависимост вече няма да бъде толкова сериозна.

Всъщност, Саудитска Арабия се стреми да нанасе удар срещу производителите на шистов нефт в Америка не само поради икономически причини, но и заради геополитически съображения. Ако станат независими от вносния нефт, САЩ ще загубят основния стимул да поддържат дълголетния стратегически съюз с Рияд. Тогава на Капитолия и дори в Белия дом връх могат да вземат политици, които се вглеждат по-внимателно в пълната липса на демокрация в Саудитска Арабия, отколкото в неизчерпаемите петролни кладенци на арабската монархия. На фона на очертаващото се преодоляване на враждата между САЩ и Иран, това може да доведе до кошмарен сценарий за управляващата в Рияд династия и да наклони везните на регионалния баланс на силите в полза на Техеран.

В заключение, може да се прогнозира, че цената на барел петрол едва ли скоро ще има трицифрено измерение в долари. Потокът от пари към страните от ОПЕК, а също и към Русия, Норвегия, Канада, Казахстан, Азербайджан ще намалее и те трябва да се приспособят към новите геоикономически реалности. Намаляващият петролен внос в САЩ ще понижи дела на нефта, търгуван на международните пазари, и ще доведе до преосмисляне на американската външна политика в глобален план.


*Българско геополитическо дружество

{backbutton}

David Engels. Auf dem Weg ins Imperium: Die Krise der Europäischen Union und der Untergang der Römischen Republik. Historische Parallelen, 544 Seiten. Europa Verlag München. 2014.


Макар че мнозина от онези, които сериозно са се посветили на историята, не са склонни да го признаят, историческите паралели действително съществуват. А най-потресаващото е, че от техния пример могат да се извлекат сериозни поуки – например, че военните кампании срещу Русия никога не са били добра идея.

Алчността не е нещо положително, защото руши инфраструктурата, системата на здравеопазването, или дори цели армии. Защото пазарите не регулират сами всичко това, което би следвало, с помощта на икономиката. Ако при разпределението на доходите, получени от националните икономики, възникнат прекалено големи различия и, съответно, усещане за несправедливост, вътрешното спокойствие в обществото бързо се изпарява, а породеното от това напрежение нерядко се трансформира в крайно деструктивни социални борби. Вероятно могат да се цитират десетки подобни примери.

Един често срещан в историята феномен

Малко по-диференцирани са историческите паралели, които представя в новата си книга "По пътя към империята" професорът по антична история от Свободния университет в Брюксел Давид Енгелс. В нея той сравнява къснорепубликанския Рим с днешния Европейски съюз, откривайки редица общи и за единия, и за другия кризисни симптоми. Несъмнено, в центъра на изследването му е твърде подходящият за конкретния случай и често срещан в историята феномен: ако една общност започне да губи специфичната си културна идентичност, нейната сплотеност се оказва застрашена. Ако при това въпросната общност престане да се интересува от ценностите, които я отличават от останалите общности, упадъкът и става неизбежен. За по-късните историци този феномен се превръща в обект на анализи, опитващи се да обяснят, как е станало възможно една велика култура да бъде ерозирана и да рухне толкова бързо?

Не е много трудно да открием достатъчно исторически примери за подобно стечение на обстоятелствата. Така например класическата Атинска държава съумява да се справи с натиска на огромната Персийска империя само защото нейното общество е в състояние само да се грижи за своите богове, своя произход и своите ценности, а след това съумява да използва тази мощна вътрешна сплотеност за създаването на собствена империя.

През V век в Галия, както и в другите части на Римската империя, вече никой не е склонен да се занимава сериозно с въпросите, касаещи общността, в широкия смисъл на понятието, което пък неизбежно води до разпадането на нейната западна половина.

В своя, добил широка популярност списък на разнообразните фактори за краха на Римската империя, германският историк Александър Демандт посочва над 200 причини, сред които и такива като баните, гастрономията или стремежът към рентиерство, макар че те, разбира се, играят по-скоро маргинална роля. За разлика от тях, културното нивелиране и индивидуализацията, както и културната невроза, гръцките влияния и волевата парализа, са сред онези ключови причини, които, несъмнено, силно се доближават до идеята за загубата на културната идентичност.

Както посочва в новия си паралелен анализ на историята Давид Енгелс, "сплотеността и ценността на политическата общност се основават на силата на нейната идентичност". Според него, днешна Европа се сблъсква с проблема за оцеляването си именно, защото "в крайна сметка съществуването на Европейския съюз не е застрашено толкова от икономическата криза, колкото от отдавна тлеещите кризи на идентичността, както и от смисловата криза на нашата цивилизация, които днес, като никога досега, отчетливо се проявяват в хода на ожесточената борба за разпределяне на ресурсите".

Към това свое наблюдение, Енгелс добавя и тезата, че "съвременната криза на идентичността на Европейския съюз съвсем не е уникално историческо събитие".

Древните гърци не са били политически коректни

Впрочем, от проблемите на идентичността се интересуват още такива известни антични автори като Полибий, Тит Ливий, Цицерон и Тацит. В новата си книга Давид Енгелс си поставя за цел да направи "аналогия между днешното състояние на Европейския съюз и падането на Римската република, както и да анализира произтичащите от това възможни последици за собственото ни бъдеще".

Следва да признаем, че авторът се е справил отлично с така формулираната задача. В книгата си той привежда убедителни и добре премерени аргументи, като нерядко го прави, използвайки сравнителните методи на Джамбатиста Вико (1668-1774), Освалд Шпенглер (1880-1936) или Арнолд Тойнби (1889-1975). Енгелс, в частност, цитира редица примери за използването на вулгаризиран латински в миналото и на вулгаризиран английски днес, изтъквайки технократичните изкривявания като първостепенна опасност за демократичните структури както в миналото, така и в настоящето.

Според него, акцентът на Европейския съюз върху географията, като обединяваща връзка, представлява "интелектуална капитулация". В същото време, някои от тезите му не звучат съвсем убедително, особено, когато разсъждава за брака и семейните отношения в Римската република и в ЕС. Така например, днешният висок процент на разводите в Европа не е толкова израз на морален упадък (както смята Енгелс), колкото на променените представи при формирането на брачното партньорство.

Що се отнася до основния въпрос обаче, в книгата на Енгелс можем да открием достатъчно убедителни доводи в полза на защитаваната от него теза. Ето само един пример: през юни 2004 двайсет и трима от тогавашните двайсет и петима външни министри на държавите от ЕС решават да зачеркнат цитата от прочутата реч на Перикъл (достигнала до нас благодарение на Тукидид), който дотогава се използва като лозунг и ключов елемент на проекта за европейска конституция. Ето и въпросният текст: „Ние имаме свое държавно устройство… Наричаме го демокрация, т.е. власт на народа, защото тази власт се опира не на шепа хора, а на мнозинството от тях“.

Швейцарският пример

Днес се смята за азбучна истина, че жените в Атина, а също чужденците и робите, са били лишени от граждански права и не са можели да гласуват. Съществувалите в други исторически периоди общества също не са били толкова съвършени, колкото би ни се искало. Все пак е несъмнено, че именно в атинския демократичен модел от времето на Перикъл можем да открием корените на съвременното политическо устройство.

Заради споменатото по-горе решение обаче, античните източници на демокрацията, както я разбираме днес, бяха обявени за „политически некоректни“, което, на практика, доведе до своеобразна идентификационна самокастрация. В края на краищата, какво спечелиха европейските парламентаристи в стремежа си към абсолютен културен и обществен неутралитет? Нищо! Като изключим, може би, че това тяхно поведение ерозира сплотеността в рамките на ЕС.

Всъщност, тази съвременна европейска „добавка“ е нещо, което не може да се срещне при древните римляни и вероятно няма никакви исторически паралели: „ако ще се разпадате, поне го правете политически коректно“.

Книгата на Давид Енгелс отправя едно доста просто послание: само ако Европейският съюз и неговите граждани съумеят открито да потвърдят привързаността си към своята обща култура и история, с всичките и възходи и падения, и ако това стане възможно без постоянното апелиране към мнимата политическа коректност – само в този случай ЕС ще може да продължи да съществува. Ако това не стане, Европейският съюз, като общност, е обречен да рухне.

Според автора, за да осъзнаем и приемем идеите, формиращи европейската общност, съвсем не е нужно да се обръщаме далеч назад в историята, чак до епохата на Древния Рим, защото едно възможно решение има своя паралел непосредствено в „европейския дом“.

Както е известно, когато швейцарците, на чиято територия хората говорят четири различни езика и почти всяка отделна долина има свой, собствен начин на живот, решават да формират една общност, те раждат една гениална идея – т.нар. Клетва на Рютли (На 1-ви август 1291 три швейцарски кантона: Ури, Швиц и Унтервалден, сключват "Вечен съюз", поставяйки началото на Швейцария. Съюзът е сключен на „поляната на Рютли“, която и до днес е място на тържествени празнични церемонии, на които се произнася “Клетвата на Рютли“, която знае всяко дете – б.р.). В драмата си „Вилхелм Тел“ големият немски поет Фридрих Шилер цитира тази клетва, която изглежда напълно подходяща и за днешна Европа: „Нека бъдем народ от граждани-братя, в бури и в беди, единни и неразделни“. Впрочем, остава открит въпросът, доколко обосновани са всички паралели между Европейския съюз и късната Римска република, представени в книгата на Давид Енгелс. Няма никакво съмнение обаче, че тази умна и проницателна книга е отличен стимул за размисли за нашето собствено европейско бъдеще.

* Авторът е доцент по история на културата в Хумболтовия университет в Берлин и анализатор на „Зюддойче цайтунг“

{backbutton}


През февруари 2015 известната транснационална консултантска компания McKinsey, чиито централен офис е в Ню Йорк, публикува доклад за ситуацията с дълга в света в края на миналата година. Той е озаглавен "Debt and (not much) deleveraging", т.е. "Дългът и неговото (незначително) съкращаване". Изследването се базира на данните от 47 държави в света, сред които са повечето икономически развити страни (25), както и най-големите развиващи се държави (22), включително бившите социалистически държави, начело с Китай и Русия. Според авторите на доклада, подобен обхват е достатъчен за да се добие пълна представа за ситуацията с дълга в света. Впрочем, това не е първият доклад на компанията McKinsey по темата. Предишните отразяваха положението с дълга в края на 2000 и на 2007. Сегашният доклад отразява ситуацията в средата на 2014. Тоест, можем да оценим промените в тази сфера в рамките на два приблизително еднакви интервала от време: 2000-2007 и 2007-2014.

Таблица 1. Глобалният дълг и основните му компоненти през 2000-2014


2000*

2007*

2014**


Трлн. Долара

%

Трлн. долара

%

Трлн. долара

%

Общо

87

100

142

100

199

100

Домакинства

19

21,8

33

23,1

40

20,1

Нефинансови корпорации

26

29,9

38

26,7

56

28,2

Държавата

22

25,3

33

23,2

58

29,1

Финансовите организации

20

23,0

37

26,0

45

22,6

*края на четвъртото тримесечие; **края на второто тримесечие


През периода 2000-2007 глобалният дълг нараства с 55 трлн. долара. През следващия интервал ръстът му достига 57 трлн. долара. Ако първият период съвпада с фазата на назряване на световната финансова криза, вторият покрива самата криза, излизането от нея и временната стабилизация. Както е известно, световната финансова криза от 2007-2009 беше провокирана именно от бързото нарастване на глобалния дълг. През 2000 той се равняваше на 246% от световния брутен вътрешен продукт (БВП), а в началото на кризата (според данните, цитирани от McKinsey) нарасна до 269% от БВП. През втория период (2007-2015) нарастването на глобалния дълг в абсолютно изражение дори надхвърли това през първия период (57 трлн. срещу 55 трлн. долара). Паралелно с това, делът на глобалния дълг нарасна до 286% от световния БВП. Авторите на доклада оценявят всичко това като тревожни признаци за надигаща се втора вълна на световната финансова криза
Според тях, основни компоненти на глобалния дълг са дълговете на сектора на държавното управление (т.е. държавният дълг), сектора на домакинствата, сектора на нефинансовите корпорации (т.е. корпоративният дълг) и на финансовия сектор. През 2014 най-голям е бил държавният дълг, следван от дълга на финансовия сектор и на сектора на домакинствата. Показателно е, че в периода 2007-2014 с най-високи темпове е нараствал именно държавният дълг (виж. таблица 2). Средните годишни темпове на нарастването му са достигнали 9,3%, а абсолютният му ръст е бил 25 трлн. долара. На този фон темповете на нарастване на дълга на домакинствата изглеждат доста скромни. Показателно е също, че в предходия период (2000-2007) нарастването на глобалния дълг се е дължало най-вече на финансовия сектор и сектора на домакинствата. Съпоставяйки тези данни, авторите на доклада правят предпазливото заключение, че сегашният ръст на глобалния дълг може да доведе до последици, различаващи се от тези от първата вълна на световната финансова криза през 2007-2008.

Таблица 2. Нарастване на глобалния дълг и основните му компоненти през 2000-2014


2000-2007

2007-2014

Средногодишни темпове на нарастване, %

Абсолютно значение на прираста, трлн. долари

Средногодишни темпове на нарастване, %

Абсолютна стойност на прираста, трлн. долари.

Общо

7,3

55

5,3

57

Домакинства

8,5

14

2,8

7

Нефинансови корпорации

5,7

12

5,9

18

Държавата

5,8

11

9,3

25

Финансови организации

9,4

17

2,9

8


Макар че през 2014 относителното ниво на дълга в света е достигнало 286% от глобалния БВП, нивото на дълга на редица държави е над средното за планетата. В Холандия например, то е 687%, в Ирландия - 681%, в Сингапур - 628%, в Дания - 537%, в Япония - 517%, в Португалия - 439%, във Великобритания - 435%, в Швеция - 415%, в Белгия - 402%, а в Испания 401% от националния БВП.

При водещите световни икономики - САЩ и Китай - нивото на дълга е дори малко по-ниско от средното за света - съответно, 268% и 282% от БВП. В абсолютно изражение, през 2014 общият дълг та Китай е достигнал 28,2 трлн. долара, което се равнява на 14,2% от глобалния дълг. Очевидно е, че ситуацията с дълга в такива страни, като САЩ, Китай, редица европейски държави и Япония, може да окаже силно влияние върху финансовата и икономическа ситуация в света, като цяло.

Привлича внимание фактът, че нивото на задлъжнялост на страните от т.нар. "златен милиард" (т.е. икономически развитите държави) е много по-високо, отколкото на повечето развиващи се държави.

Най-ниско равнище на дълга сред 47-те страни, включени в доклада на McKinsey, има Аржентина (40% от БВП). В групата държави с най-ниско ниво на дълга (в % от БВП) са и Нигерия (49%), Саудитска Арабия (65%), Перу (70%), Колумбия (82%), Русия (88%) Мексико (93%).

Статистиката за дълга на различните държави по света разкрива странна закономерност: колкото е по-високо равнището на дълга на конкретната страна, толкова по-високи са нейните инвестиционни и кредитни рейтинги, определяни от такива агенции като "Стандард енд Пуърс", "Фитч" или "Мудис" ("Голямата тройка"). И обратното, държавите с ниски и дори "неинвестиционни" (т.нар. "боклук") рейтингови оценки от въпросните агенции, с малки изключение, имат твърде скромни дългови показатели. Авторите не акцентират върху тази закономерност, но предвид скандала с понижаването на руския кредитен рейтинг до "неинвестиционен" през януари 2015, докладът на McKinsey нагледно илюстрира "обективността" на въпросните оценки. Тук е мястото да напомня, че най-благополучната, от гледна точка на дълга, държава, присъстваща в проучването на McKinsey, в момента се намира на ръба на фалита.

Специално внимание в доклада се отделя на ситуацията с дълга в Китай. Според авторите му, в тази страна, като никъде другаде, дългът нараства с изключително високи темпове. Така, ако през 2002 китайският дълг е бил 2,1 трлн долара, през 2007 той е нараснал до 7,4 трлн., а през 2014 е скочил до 28,2 трлн долара. Тоест, само в периода 2007-2014 е нараснал четирикратно. Макар в доклада да се твърди, че засега ситуацият с дълга в Китай се "намира под контрол", той може да бъде изгубен буквално във всеки момент. Според авторите, положението с дълга в страната е сериозна заплаха не само за китайската, но и за световната икономика.

Като цяло, те са принудени да констатират, че решенията, взети в разгара на финансовата криза от 2007-2009 за ограничаването и дори съкращаването на отделни видове задължения (на държавата, на корпорациите или на домакинствата и на финансовия сектор), са останали в сферата на добрите пожелания. От 47-те страни, включени в проучването, само осем са съумели да намалят относителното равнище на общата си задлъжнялост (виж. таблица 3).

Таблица 3. Понижаване на относителното равнище на общата задлъжнялост в отделни държави през 2007-2014


% БВП

Спад, проц. пункта

2007

2014

САЩ

277

269

8

Египет

125

108

17

Саудитска Арабия

87

65

22

Румъния

122

111

11

Филипини

129

128

1

Израел

212

190

22

Германия

266

258

8

Аржентина

56

40

16


Както се вижда от таблица 3, най-голям относителен спад е постигнат в Саудитска Арабия и Израел. В абсолютно изражение обаче, най-голямо намаляване на общата задлъжнялост е налице в САЩ. Намаляването на относителното равнище на общата задлъжнялост в страните, включени в таблицата, беше постигнато чрез съкращаване на относителното равнище на различните видове дълг. В Аржентина например - чрез намаляване на държавния дълг и този на финансовия сектор. В Израел - за сметка на намаляване на държавния и корпоративния дълг и дълга на финансовия сектор. В Саудитска Арабия - чрез намаляване, на първо място, на дълга на финансовия сектор и на домакинствата, както и (в по-малка степен) на корпоративния дълг. Нито една държава обаче не е съумяла да постигне едновременно намаляване и на четирите вида дълг (държавен, корпоративен, на финансовия сектор и на домакинствата).

При това, при повечето държави, включени в доклада, се забелязва ръст на относителното равнище на общия дълг (при 39 страни). По-долу може да се види списъкът на държавите с най-голям ръст на относителното равнище на общия дълг през периода 2007-2014 (виж таблица 4).


Таблица 4. Повишаване на относително равнище на общия дълг в някои държави през 2007-2014


% БВП

Ръст, проц., пункта

2007

2014

Ирландия

534

681

147

Португалия

301

439

138

Китай

158

282

124

Гърция

218

322

104

Холандия

587

687

100


Показателно е също, че по темпове на нарастване на общия дълг икономически развитите държави изпреварват развиващите се. Изключение са включените в групата на развиващите се страни Китай, Сингапур, Малайзия и Тайланд. При тези четири държави ръстът на относителното ниво на дълга е надхвърлил 50%. Общият дълг на Русия през 2007-2014 пък е нараснал с 12% - от 73% до 85% от БВП. При това ръстът на руския държавен дълг е бил 3%, на корпоративния - 9%, а на домакинствата - 7%, докато дългът на финансовия сектор е намалял с 4%.

Като цяло, основен принос за нарастването на общия дълг на повечето държави има ръстът на държавния дълг, следван от този на корпоративния.

Двете части на айсберга

Въпреки стряскащите данни за мащабите на глобалния дълг и дълга на отделните държави, които се цитират в доклада на McKinsey, истината е, че повечето от тези данни са непълни и занижени. Всъщност ситуацията е много по-лоша. Най-добрият пример за това са САЩ, чиито дял от глобалния дълг е най-голям.

По предварителни данни на Департамента по финансите, през миналата 2014 държавният дълг на САЩ е достигнал почти 18 трлн. долара, т.е. 110% от националния БВП. В доклада на McKinsey обаче, относителното равнище на дълга на САЩ в средата на 2014 се оценява на едва 89% от БВП (т.е. то е занижено с почти 20%). Причината е, че авторите на доклада концентрират вниманието си единствено върху т.нар. чист държавен дълг, т.е. дългът на централното правителство, което обслужва и погасява задълженията си със средства от централния бюджет. В САЩ това е федералното правителство, което реализира заемите си, най-вече, чрез пласирането на ценни книжа на американската хазна. През 90-те години за обслужване на дълга на централното правителство отиват до 15% от всички разходи на федералния бюджет. Днес този дял е доста по-малък, тъй като - в резултат от реализацията на програмата за количествени облекчения (QE) - лихвените проценти по ценните книжа на американската хазна станаха почти символични (днес за обслужване на дълга отиват 5-6% от бюджетните разходи). Но след пълното прекратяване на програмата за QE бюджетните разходи за обслужване на дълга могат рязко да нараснат. Някои експерти прогнозират, че до 2025 разходите по обслужването на държавния дълг ще надхвърлят 25% от бюджета на САЩ.

В "чистия" дълг на държавата не влиза онази част от държавния дълг, която в САЩ се формира от дълговете на отделните щати, както и дълговете на различните държавни организации, функциониращи автономно от централното правителство и независещи пряко от централния бюджет. В САЩ обаче дълговете на щатите нарастват изключително бързо и крият не по-малки заплахи, отколкото нарастващия дълг на федералното правителство.

Впрочем, има и друг тънък момент: дълговете на централното правителство се разделят на т.нар. публични и на вътрешни. Първите са "пазарни" дългове, свързани с ценните книжа на хазната. Вторите пък са свързани с прехвърлянето на средства "от единия в другия джоб на държавата". Например, прехвърлянето от извънбюджетните фондове за пенсионно, социално или здравно осигуряване към централния бюджет. Рано или късно подобни манипулации могат да доведат до катастрофа, например тотално да изпразнят извънбюджетния фонд за пенсионно осигуряване. В тази връзка, ето какви са данните на Департамента по финансите за държавния дълг на федералното правителство в края на февруари 2015: общият федерален дълг е 18,4 трлн. долара, публичният дълг - 13,04 трлн., а вътрешният дълг - 5,1 трлн. долара.

В доклада на McKinsey се съдържат редица препоръка за ограничаване нарастването на глобалния дълг. Една от тях е да се очертае по-пълна картина на дълга, доколкото сегашната официална статистика не отразява всички видове дългове. Авторите му с основание посочват, че освен официалния държавен дълг (част от който е споменатият по-горе "чист" дълг) съществуват и сериозни дългови задължения на държавата, които условно бихме могли да наречен задбалансови.

Официалните държавни дългове представляват задълженията на правителствата и държавните организации, произтичащи от кредитните договори и пласирането на дълговите книжа. Освен това обаче, държавите имат и дългове, които бихме могли да дефинираме като "социални ангажименти" (social liabilities). Става дума за задълженията на държавите към своите граждани в сферата на пенсионното осигуряване, здравеопазването и помощите за различни категории хора (безработни, бедни, многодетни майки и т.н.). Част от непогасените в текущата финансова година социални задължения се прехвърлят към следващата година, а друга част просто се отписва. Освен това, може да става дума за ангажименти към бъдещите поколения. Изпълненията на такива бъдещи задължения може да предполага създаването на специални фондове с натрупване (бюджетни и извънбюджетни). Изоставането в попълването на подобни фондове също означава ръст на задълженията (дълговете) на държавата.

Преди три години професорът от Бостънския университет Лоурънс Котликоф се опита да изчисли съвкупния дълг на САЩ, отчитайки и социалните задължения на държавата в бъдещи периоди. За целта Котликоф разработва собствен метод за икономически анализ, т.нар. демографски отчет, който предвижда планирането на държавния бюджет, отчитайки бъдещите периоди от време и демографската динамика. В крайна сметка, той стига до извода, че съвкупните дългове на американската държава надхвърлят гигантската сума 220 трлн. долара (оценката е правена в края на 2011). Очевидно, при тази оценка на съвкупния дълг, професор Котликоф е взел предвид и прословувата програма за реформиране на здравната система в САЩ, лансирана от президента Барак Обама. Освен социалните ангажименти, оценката на Лоурънс Котликоф, отчита и ангажиментите по отношение на военните и някои други държавни програми . Тоест, ако американското правителство е отговорно пред обществото и възнамерява да изпълнява финансовите си ангажименти, в обозрима перспектива ще му се наложи радикално да коригира сегашния си бюджет. Въпросната корекция се равнява на поне 12% от БВП (т.е. тя е от порядъка на 1,8 трлн. долара, по оценка на състоянието в края на 2011). Това означава, че държавата следва или да вдигне с толкова данъците, или да намали със същата сума своите разходи. Разбира се, възможна е и някаква комбинация между двете, но според проф. Котликоф, нито едно правителство не е в състояние да осъществи толкова рязък завой в бюджетно-финансовата си политика. Оттук и неговото заключение, което звучи по-скоро като присъда: от гледна точка на състоянието на своя бюджет, САЩ са напълно фалирала държава.

Междувременно, наскоро беше публикувано резюме от доклада на авторитетния вашингтонски Институт Катон. Според него, през 2014 държавният дълг на САЩ в действителност не се равнява на 18, а на 91 трлн. долара. Тази огромна разлика се дължи на факта, че официалните оценки не включват "необезпечените задължения по такива програми като социалното и здравно осигуряване. И макар че те не се отразяват в официалния баланс на страната, въпреки това представляват правни ангажименти на американското правителство. Очакваният дефицит по тези програми увеличава държавния дълг до гигантската сума от 91 трлн. долара" - се посочва в краткото резюме, публикувано от Института Катон. Пълната версия на доклада с всички данни следва да се появи до края на март 2015.

За съжаление, в доклада на McKinsey не се съдържат никакви данни, относно "задбалансовите" държавни дългове на САЩ и другите, визирани в него страни. Става дума за различни гаранции и поръчителства, които се издават от банките и другите финансови компании, както и от корпорациите от нефинансовия сектор на икономиката. В балансовите отчети не се отразяват или се отразяват слабо и операциите с различни производни финансови инструменти (деривативи). Големият обем на "задбалансовите" дългове, оставащи извън полезрението на финансовите регулатори, е и една от причините за финансовата криза, започнала в САЩ през 2007-2008.

Според авторите на доклада на Института Катон, изключително остър проблем на световната икономика и международните финанси е сенческото банкиране. С това понятие се обозначава активността на различни организации, които не попадат в категорията на банките (т.е. на класическите депозитно-кредитни организации) и не влизат в полезрението на органите за банков надзор. По експертни оценки, в много държави по света, по-голямата част от заемите и кредитите не се отпускат от класическите банки, а от подобни сенчески организации. Изискванията и ангажиментите, свързани с операциите на тези неофициални банки, не се отчитат в пълния им обем нито от субектите на икономическата активност, нито от органите за финансов надзор. Авторите на доклада посочват, че сенчестото банкиране се осъществява в особено големи мащаби в Китай, което поражда заплахата там да избухне финансова криза, а това - на свой ред - може да провокира глобална финансова криза.

Основното внимание в доклада McKinsey e концентрирано върху рисковете от възникването на втора кризисна вълна. В по-далечна перспектива обаче се очертава наистина катастрофална криза, породена от неспособността на държавите да изпълняват социалните си ангажименти. В същото време, формулираните от експертите на McKinsey препоръки за недопускане по-нататъшното нарастване на дълга не съдържат нищо ново, в сравнение с това, което вече беше използвано за преодоляването на последиците от първата вълна на кризата. Подводната част на "айсберга" - нарастването на "задбалансовите" държавни и частни дългове, остава извън полезрението им.

Глобалният държавен дълг като основен фактор за дестабилизирането на световната икономика

И така, основният извод, който правят авторите на доклада на консултантската компания McKinsey е, че глобалният финансов дълг се е превърнал в основния фактор за дестабилизирането на финансовата и икономическата ситуация в света. Затова е крайно необходимо спешно да се търсят начини, ако не за намаляването на глобалния държавен дълг, поне за забавянето на неговия растеж. Ако първата вълна на глобалната криза беше провокирана най-вече от бързите темпове, с които нарастваше дългът на финансовия сектор, корпоративният дълг и дългът на домакинствата, втората вълна на кризата най-вероятно ще бъде провокирана именно от нарастването на държавния дълг. Данните от доклада на McKinsey позволяват да направим списък на първите десет държави с най-голямо относително равнище на държавния дълг през 2014 (% от БВП):

Япония (234%), Гърция (183%), Португалия (148%), Италия (139%), Белгия (135%), Испания (132%), Ирландия (115%), Сингапур (105%), Франция (104%) и  Великобритания (92%).

Това, че САЩ не влизат в първата десетка, оказвайки се на 11 място с показател 89% от БВП, моментално поражда съмнение тъй като, дори според официалната американска статистика, относителното равнище на държавния дълг на страната още през 2011 надхвърли 100% от БВП, а през 2013 беше 106,6% от БВП. През миналата 2014 държавният дълг на САЩ се е равнявал на 109,9% от БВП.

На другия полюс са страните с най-ниско относително равнище на държавния си дълг (в % от БВП): Саудитска Арабия (3%), Русия (9%), Чили (15%), Аржентина (19%), Перу (19%), Индонезия (22%), Австралия (31%),Китай (31%), Колумбия (32%) и Норвегия (34%).

Както се вижда, в списъка на страните с най-ниско равнище на държавния дълг преобладават развиващи се държави, докато най-високо равнише на държавен дълг имат икономически развитите държави.

Най-голям е държавният дълг на САЩ. По официални оценки, през миналата 2014 той е достигнал 18 трлн. долара. Следват Япония с 10,5 трлн. и Китай с 5,5 трлн. долара. Съвкупният държавен дълг на тези три държави (САЩ, Япония и Китай) е около 34 трлн. долара, т.е. около 58-60% от целия глобален държавен дълг.

За сравнение, в средата на 2014 руският държавен дълг е бил едва 50 млрд. долара, т.е. под 0,1% от глобалния държавен дълг. Това закономерно поставя въпроса, защо рейтинговите агенции от т.нар. "Голяма тройка" дават или заплашват да дадат на страната "неинвестиционен" рейтинг. Докладът на McKinsey показва, че рейтинговите оценки на агенциите от "Голямата тройка" са в почти обратнопропорционална зависимост от равнищата на държавния дълг в съответните страни.

В таблица 5 са показани десетте държави с най-голям прираст на относителните равнища на държавния дълг в периода 2007-2014. В този списък се оказват държавите от т.нар. група PIGS (Португалия, Ирландия, Гърция, Испания), но съвсем близо до тях са Япония, Италия и Франция. На свой ред, по абсолютен прираст на държавния си дълг САЩ далеч изпреварват цялата група PIGS.

Таблица 5. Страни с най-голям относителен прираст на държавния дълг през 2007-2014


Страна

Дълг/БВП през 2007, %

Дълг/БВП през 2014, %

Прираст, проц. пункта

Ирландия

22

115

93

Испания

40

132

92

Португалия

65

148

83

Гърция

113

183

70

Япония

171

234

63

Великобритания

42

92

50

Италия

92

139

47

Холандия

45

83

38

Франция

66

104

38

САЩ

54

89

35


В таблица 5 пък са показани страните, успели да понижат относителното равнище на държавния си дълг през 2007-2014. Измежду 47-те държави, разгледани в доклада на MсКinseу, такива се оказват само 9. Впрочем, в този списък има само една държава от богатия Север (Норвегия), докато останалите (ако не броим Израел) представляват бедния Юг.


Таблица 5. Страни с относително понижаване на държавния дълг през 2007-2014


Страна

Дълг/БВП през 2007, %


Дълг/БВП през 2014, %


Понижаване, проц.

пункта

Норвегия

50

34

-16

Саудитска Арабия

18

3

-15

Аржентина

33

19

-14

Перу

29

19

-10

Индия

71

66

-5

Индонезия

27

22

-5

Израел

71

67

-4

Турция

39

35

-4

Филипини

43

40

-3


Авторите на доклада предполагат, че през следващите години повечето страни в света ще продължат да увеличават държавния си дълг както в абсолютно, така и в относително изражение. Това се отнася най-вече за т.нар. икономически развити държави. Те биха могли да минат без увеличаване на дълга, ако имаха достатъчно високи и устойчиви темпове на икономически растеж, което би им позволило да обслужват и да погасяват дълговете си. Проблемът обаче е, че много от тези страни (като изключим Ирландия) демонстрират темпове на икономически растеж близки до нулата или дори отрицателни. В тази връзка експертите на MсKinsey се опитват да изчислят темповете на икономически растеж, при които на въпросните държави не би се налагало да прибягват до рефинансиране на старите дългове чрез нови заеми и кредити. Данните за това могат да се видят в таблица 6.


Таблица 6. Темпове на икономически растеж, позволяващи да бъде прекратено по-нататъшното увеличение на държавния дълг

Страна

Фактически темпове на нарастване на БВП през 2014, %

Минимално необходими темпове на нарастване на БВП за преустановяване ръста на държавния дълг, %

Дефицит на прираста на БВП,%  (2) – (1)


(1)

(2)

(3)

Испания

-2,3

2,6

4,9

Япония

-5,4

-1,3

4,1

Португалия

+0,1

+3,7

3,6

Франция

-2,3

+0,2

2,5

Италия

+1,7

+3,6

1,9

Великобритания

-2,7

-0,8

1,9

Финландия

-1,6

-0,3

1,3

Холандия

-1,0

0,1

1,1

Белгия

+0,1

0,8

0,7

САЩ

-1,0

-0,8

0,2


Както се вижда от таблица 6, особено трудно е да се откажат от по-нататъшното увеличаване на държавния си дълг на такива страни, като Испания, Япония, Португалия, Франция, Италия и Великобритания. Според авторите на доклада, за целта е необходима радикална трансформация на техните икономики. Те също така намекват, че са необходими и определени решения в международен план, свързани със забавяне на по-нататъшния ръст на държавния дълг за да бъде прекъснат порочния кръг "държавен дълг - икономически растеж". В същото време обаче, стартирането на структурни реформи в икономиката в условията на непрекъснат ръст на държавния дълг е изключително сложно и дори невъзможно. Необходимо е или частично опрощаване на дълга, или налагане на мораториум върху обслужването и погасяването му.

Именно в тази посока впрочем са и предложенията на дошлата на власт в Гърция коалиция между левия блок Сириза и националноконсервативна партия "Независими гърци". Сегашното гръцко правителство опитва да се споразумее с Брюксел за частично опрощаване на държавния дълг (който е почти изцяло външен дълг) и/или налагането на мораториум върху обслужването и погасяването му, докато държавата не успее да извади националната икономика от стагнацията. Според управляващите в Атина, мораториумът може да бъде отменен едва след като икономиката започне да демонстрира ръст от поне 4-5% годишно. За целта обаче, страната трябва да се откаже от драконовите мерки за икономии, които биват налагани на Гърция от тройката кредитори (Международния валутен фонд, Европейската централна банка и Европейската комисия). Подобни "икономии" дават по-скоро обратен ефект,  понижавайки платежоспособното търсене от страна на населението, и задълбочават икономическата стагнация.


* Преподавател в Московския държавен институт за международни отношения

{backbutton}

Още статии ...

Подкатегории